
Содержание:
Зачем проектному бизнесу управленческий учёт?
В проектном бизнесе несколько объектов могут одновременно находиться на разных стадиях. Заказчик перечислил аванс по одному договору, материалы закуплены для другого, а часть работ ещё не оплачена. Общий остаток на счёте не показывает, какой проект приносит прибыль и какие обязательства предстоит закрыть.
Управленческий учёт собирает доходы, затраты, платежи и расчёты по каждому проекту и по компании в целом. Он нужен владельцу и руководителям для решений о цене, закупках, сроках платежей и загрузке команды. Структура показателей зависит от договоров и от того, какие данные компания действительно фиксирует.
Что входит в управленческий учёт проектной компании?
Начните с единого перечня проектов и статей доходов и расходов. По каждому объекту зафиксируйте плановую сумму договора, выполненные работы, фактические затраты, поступления заказчика и обязательства перед исполнителями. Разделяйте эти величины: поступивший аванс сам по себе не равен заработанной прибыли, а оплаченная закупка может относиться к будущему этапу работ.
Для проверки результата проекта полезны как минимум четыре среза:
- План и факт работ и затрат по проекту.
- Поступления, платежи и текущий баланс проекта.
- Расчёты с заказчиком, подрядчиками и сотрудниками, включая подотчётные деньги.
- Прибыль по проектам и общие расходы компании по выбранной методике распределения.
Себестоимость, маржинальная прибыль и рентабельность отвечают на разные вопросы. Например, маржинальную прибыль рассчитывают как выручку минус выбранные переменные затраты, а маржинальность — как отношение этой прибыли к выручке. Укажите в своей методике, какие затраты относите к переменным; без этого сравнение проектов может вводить в заблуждение. Подробнее — в статьях о маржинальной прибыли и о марже и наценке.
Как наладить управленческий учёт в 101?
1. Создайте проекты и статьи расходов
Заведите отдельный проект для каждого объекта или договора, если их результаты нужно сравнивать. Настройте статьи расходов так, чтобы одинаковые виды работ и закупок попадали в сопоставимые категории. Порядок создания и настройки описан в руководстве по статьям расходов. Перед работой команды определите, кто отвечает за ввод и подтверждение данных.
2. Свяжите план с фактическими событиями
Смета помогает зафиксировать план. Для сопоставимых расчётов подключите прайс к проекту или используйте шаблон работ; перед отправкой проверьте позиции, количество и итоговую сумму. Фактические работы, покупки и платежи отражайте отдельными событиями по мере выполнения. При сравнении плана и факта проверяйте одинаковый период и состав данных; незаполненные или неподтверждённые события могут исказить вывод.
3. Учитывайте поступления и подотчёт
Записывайте авансы и другие поступления по соответствующему проекту. Деньги, выданные сотруднику на закупку, учитывайте отдельно от подтверждённого расхода; после покупки сверьте отчёт, чек и остаток подотчёта. См. инструкции 101 о поступлениях и о покупке материалов с чеком и без него.
4. Проверяйте баланс проекта
Баланс проекта в 101 показывает разницу между учтёнными поступлениями и расходами, но не равен сумме денег у отдельного участника. Сопоставьте показатели «Поступление», «Расход» и «Баланс», затем проверьте события и их подтверждение. Подробности — в руководстве по балансу проекта.
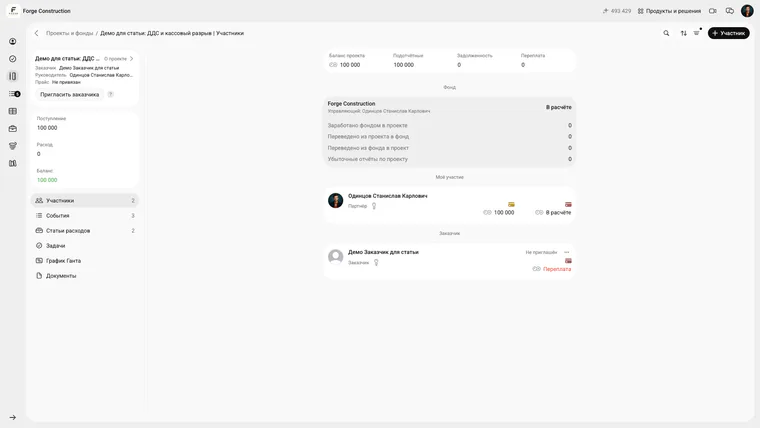
Баланс проекта и подотчётные средства показаны отдельно. Интерфейс на русском языке; пример из демонстрационной компании.
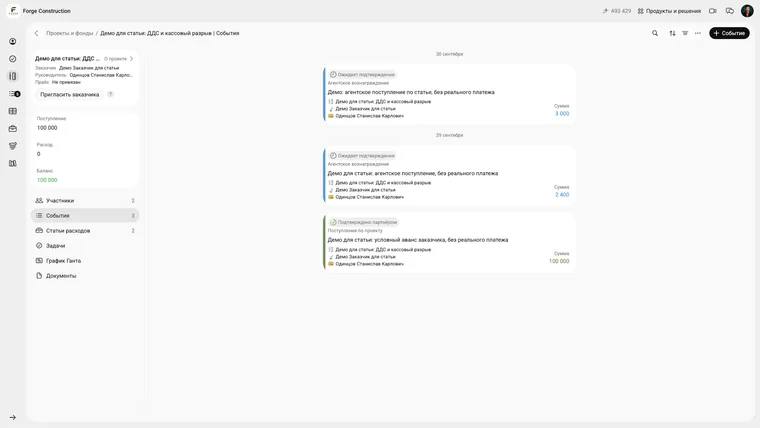
В списке событий видны поступления, ожидающие подтверждения, и подтверждённый аванс. Интерфейс на русском языке.
5. Смотрите результат компании отдельно
Для анализа общих расходов и прибыли выберите нужную компанию и один период. В веб-версии Фонда раздел «Аналитика» показывает расходы, а раздел «Прибыли и убытки» — прибыль от проектов. При экспорте событий проверьте даты выгрузки: период графика не ограничивает архив автоматически. Доступность разделов зависит от прав и тарифа; проверьте их в своей учётной записи. См. инструкцию по аналитике Фонда.
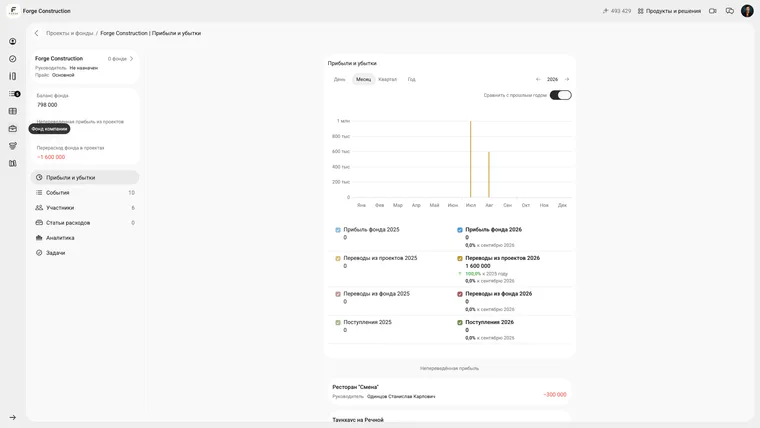
Раздел «Прибыли и убытки» Фонда: выбран месячный период и 2026 год. Интерфейс на русском языке.
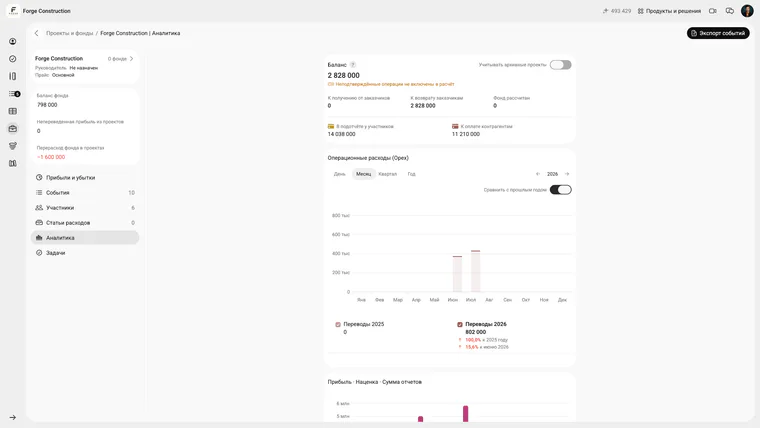
В «Аналитике» Фонда показаны расходы, период графика и кнопка экспорта событий. Интерфейс на русском языке.
Какие решения помогают принимать данные?
Когда операции внесены полностью и проверены, отчёты помогают сравнивать объекты, виды работ и периоды. Можно заметить перерасход материалов, задержку оплаты заказчика, рост общих расходов или проект с низкой маржинальностью. Вывод о причине делайте после проверки объёма работ, условий договора и распределения затрат: показатель сам по себе не доказывает ошибку команды.
Данные также помогают выбрать, какие направления развивать, где менять цену или процесс закупок и когда нужен разговор о сроках оплаты. Никакой отчёт не гарантирует рост денежного потока за конкретный срок; результат зависит от полноты данных и принятых решений.
Какие ошибки мешают управленческому учёту?
- Смешивать операции разных проектов без единого правила распределения. Тогда сравнение объектов теряет смысл.
- Заполнять только сметы и не вносить фактические работы, закупки и платежи. План без факта нельзя проверить.
- Считать аванс прибылью или баланс проекта наличными деньгами отдельного участника. Это разные показатели.
- Оставлять подотчётные деньги и личные платежи без отдельной отметки и сверки.
- Менять определения статей от периода к периоду, а затем сравнивать несопоставимые суммы.
Начните с небольшого обязательного набора показателей и регулярной сверки. Добавляйте новые срезы, когда базовые данные стабильно заполняются.
Частые вопросы
Как понять, выгоден ли проект?
Сопоставьте признанные доходы и относящиеся к проекту затраты за один период, затем проверьте незакрытые обязательства и методику распределения общих расходов. Отдельно смотрите денежные поступления и платежи: прибыль и остаток денег могут различаться.
Чем маржинальная прибыль отличается от маржинальности?
Маржинальная прибыль — сумма после вычета выбранных переменных затрат из выручки. Маржинальность выражает эту сумму в процентах к выручке. Формулу применяйте к одинаково определённым статьям затрат.
Можно ли сравнивать виды работ и руководителей?
Сначала проверьте, доступны ли нужные данные и права просмотра в вашей учётной записи. Для сравнения задайте одинаковые правила распределения затрат и учитывайте, что руководители могут вести проекты разного масштаба и сложности.
Сколько времени потребуется на настройку?
Срок зависит от числа проектов, качества исходных данных и структуры статей. Начните с одного проекта, проверьте его план, факт и платежи, затем распространите правила на остальные.
Сколько времени в день занимает ведение учёта?
Ежедневная нагрузка зависит от числа проектов, распределения задач между участниками и регулярности внесения событий. Когда команда фиксирует работы, покупки и платежи по мере выполнения, руководитель может сосредоточиться на проверке отчётов и отклонений. Точное время для вашей компании определите после пробного периода.