Содержание:
Что такое маржа?
Маржа в денежном выражении — разница между выручкой и затратами, которые включены в себестоимость. В этой статье для простого проектного примера считаем прямые затраты на работы и материалы; общие расходы компании учитываем отдельно. Поэтому полученная разница ещё не является чистой прибылью.
Формула для нашего примера: маржа = выручка − прямые затраты. Если по выполненным и принятым работам признана выручка 1 000 000 ₽, а прямые затраты на материалы и оплату исполнителей составили 700 000 ₽, маржа равна 300 000 ₽. Из неё ещё предстоит покрыть относящиеся к периоду общие расходы, проценты и налоги.
Чем маржа отличается от выручки?
Выручка показывает стоимость работ или услуг, признанную по принятому компанией правилу учёта. Поступление аванса само по себе не подтверждает, что работы выполнены и выручка заработана. Условия договора, документы о выполнении и выбранный порядок признания нужно проверить отдельно. Подробнее об этом — в статье о выручке.
Маржа появляется после вычета затрат из выручки. Она помогает понять, какая сумма остаётся для покрытия общих расходов и формирования итоговой прибыли. Сравнивать денежные поступления, выручку и маржу как один показатель нельзя: это разные этапы расчёта.
Чем маржа отличается от наценки?
Наценка и маржинальность используют одну разницу между ценой и себестоимостью, но делят её на разные суммы. Наценку считают от себестоимости, маржинальность — от цены продажи или выручки. Сначала определите, какие затраты вошли в себестоимость, иначе сравнение процентов будет вводить в заблуждение.
Допустим, прямая себестоимость покраски стен составляет 100 000 ₽, а цена для заказчика — 150 000 ₽. Разница равна 50 000 ₽. Наценка = (150 000 − 100 000) / 100 000 × 100% = 50%. Маржинальность = (150 000 − 100 000) / 150 000 × 100% = 33,33%.
На схемах ниже подпись «маржа» относится к процентному показателю — маржинальности. Обе схемы показывают именно пример с себестоимостью 100 000 ₽ и ценой 150 000 ₽.
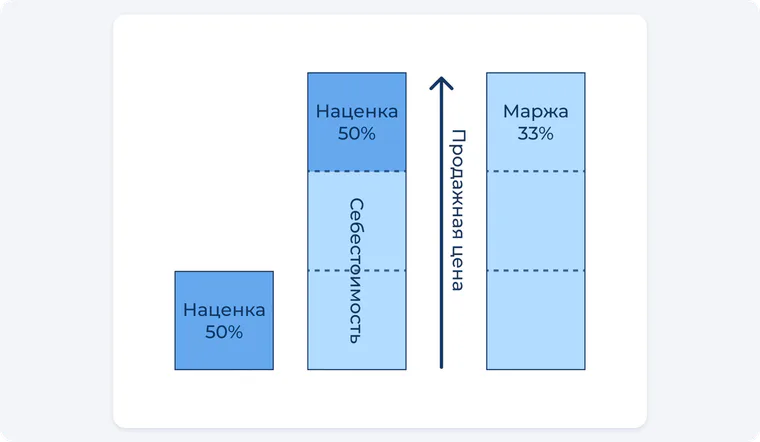
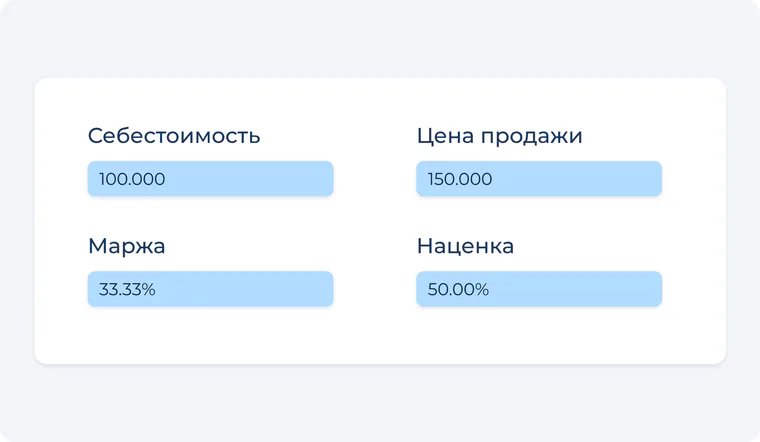
При положительной цене и неотрицательной себестоимости наценка может превышать 100%, а маржинальность остаётся не выше 100%. Денежная маржа в этом примере одинакова — 50 000 ₽; отличаются только базы для процентов.
Зачем строителю знать маржинальность?
Процент помогает сравнивать работы и проекты разного размера. Два объекта могут приносить одинаковую денежную маржу при разной цене и загрузке команды. Сверяйте показатель с планом, сметой и фактическими прямыми затратами, а затем отдельно учитывайте общие расходы.
Высокая маржинальность ещё не гарантирует денег на счёте: заказчик может оплатить работы позже срока расчёта с исполнителями. Поэтому вместе с результатом проекта проверяйте график поступлений и предстоящих платежей. Прибыль, наценка и движение денег отвечают на разные вопросы.
Как выбрать целевую маржинальность?
Универсального процента для всех строительных и отделочных компаний нет. Цель зависит от состава работ, риска переделок, постоянных расходов, загрузки команды и условий конкретного рынка. Выберите сопоставимые проекты, рассчитайте их показатели по одинаковому правилу и сравните с планом компании.
Если по проекту изменились цены материалов или трудозатраты, пересчитайте ожидаемую себестоимость и результат до завершения работ. Такой пересчёт полезнее ориентирования на неподтверждённую «норму» маржи.
Как проверять показатели в 101?
В 101 у позиции прайса и сметы могут быть отдельные значения себестоимости и цены для заказчика; видимость зависит от прав участника. При составлении сметы проверьте количество, единицы, себестоимость и цену каждой позиции. Наценка в настройках статьи расходов может начисляться отдельно, поэтому её нельзя автоматически считать той же разницей, что между ценой и себестоимостью. Порядок показан в инструкции по позициям сметы и разборе прибыли, цены и наценки.
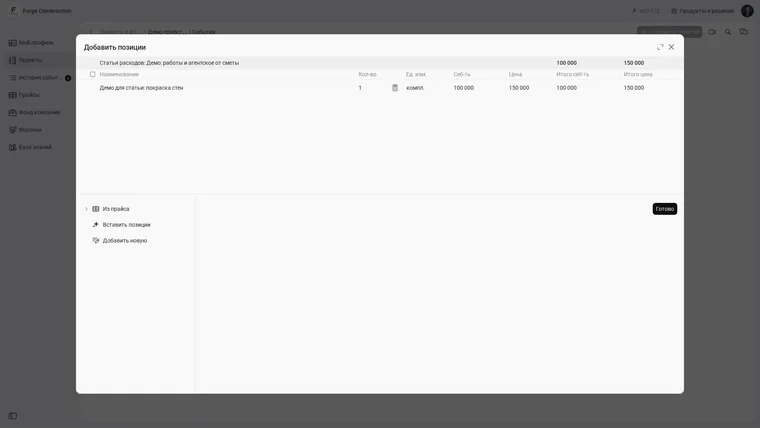
Форма «Добавить позиции» в смете на примере деморабот: 1 комплект, себестоимость 100 000 ₽ и цена для заказчика 150 000 ₽. Показан русскоязычный интерфейс.
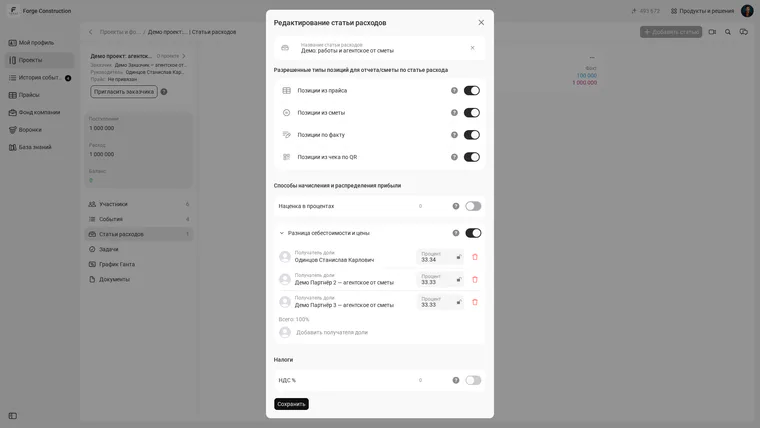
Настройки статьи расходов в 101: наценка и разница себестоимости и цены — отдельные способы расчёта. В этом демопримере наценка выключена; 33,34%, 33,33% и 33,33% — доли распределения разницы себестоимости и цены между получателями, а не маржинальность. Показан русскоязычный интерфейс.
Для расчёта маржинальности проекта нужны данные о признанной выручке и о затратах, отнесённых на тот же проект и период. Сверьте состав расходов и полноту событий до вывода о результате. Если данные неполные, процент будет предварительным; если нужны данные по компании, отдельно проверьте её общие расходы и Фонд.
Хотите увидеть, какие проектные показатели доступны вашей команде в 101 и как их сверять? Запишитесь на демонстрацию.