Содержание:
Что понимать под финансовым учётом?
В этой статье финансовым учётом называем сбор и анализ данных о доходах, расходах, движении денег, активах и обязательствах компании. Эти данные помогают руководителю видеть положение бизнеса и принимать решения по проектам. Поступление денег от заказчика ещё не означает прибыль: нужно учесть расходы и обязательства по работе.
В России обязательный бухгалтерский учёт регулирует Федеральный закон № 402-ФЗ. Организации ведут его по установленным правилам; индивидуальные предприниматели могут не вести бухгалтерский учёт при условиях статьи 6 закона. Налоговый учёт и внутренние управленческие отчёты решают другие задачи. Приложение 101 помогает вести данные для управления проектами и не заменяет обязательный бухгалтерский или налоговый учёт. В других странах правила отличаются.
Для строительной или отделочной компании особенно важно привязывать поступления и расходы к конкретному объекту. Смета меняется: заказчик уточняет работы, материалы дорожают, сроки сдвигаются. Если сведения хранятся только в переписке, руководителю сложнее сверить авансы, подотчётные суммы и затраты по каждому проекту.
Зачем учитывать доходы и расходы по проектам?
Раздельный учёт помогает сравнивать доходы и расходы объектов, искать отклонения от сметы и планировать платежи. Он не гарантирует прибыль, но даёт основу для решения: пересмотреть закупку, согласовать дополнительную работу или изменить график выплат.
Один из вопросов — какой проект приносит результат после учёта относящихся к нему расходов. На снимке ниже раздел «Аналитика» показывает общую прибыль по проектам. Это пример интерфейса, а не подтверждение результата конкретной компании.
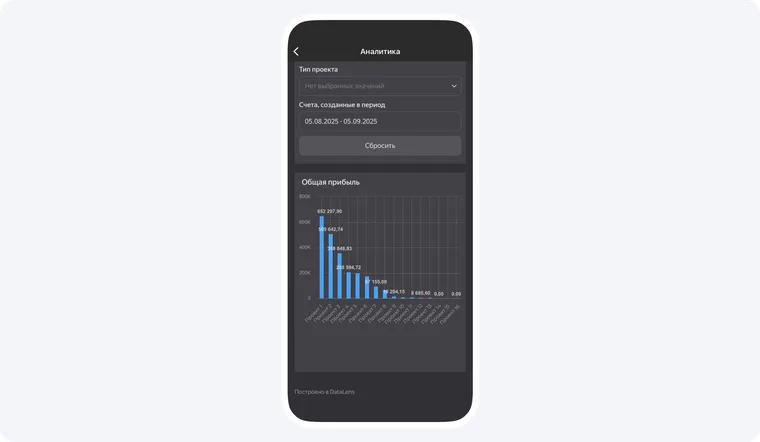
Пример русскоязычного интерфейса 101: общая прибыль по проектам.
Другой вопрос — хватит ли денег на ближайшие платежи. Экран «Проекты с возможным кассовым разрывом» отмечает риск на тестовых данных. Он не доказывает, что разрыв произойдёт или что приложение предотвратит его без решений и действий команды.
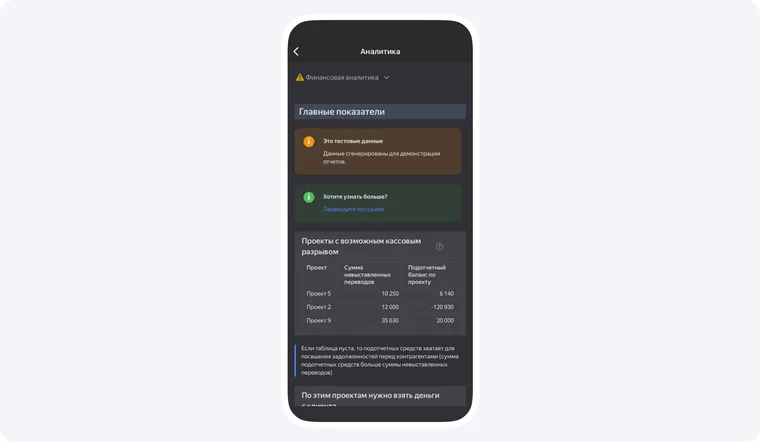
Пример русскоязычного интерфейса 101 с тестовыми данными: возможный кассовый разрыв по проектам.
Условный пример: компания ведёт ремонт квартиры, строительство дома и реконструкцию офиса. По одному объекту заказчик платит вовремя, по другому задерживает платёж, по третьему нужны дополнительные материалы. Если не разделять данные по проектам, общая сумма на счёте не показывает, какие обязательства предстоит оплатить по каждому из них.
Какие отчёты нужны руководителю?
Для внутреннего управления полезны три взаимосвязанных представления: результат за период, движение денег и состояние активов с обязательствами на дату. Их внутренние формы и состав не следует выдавать за обязательную бухгалтерскую отчётность; для последней действуют отдельные правила.
Отчёт о прибылях и убытках
Внутренний ОПиУ сопоставляет доходы и относящиеся к ним расходы за период. Его можно вести по компании и по проектам, если данные достаточно полны. Выручка, сумма поступлений и прибыль — разные показатели. На снимке 101 видны отдельные показатели выручки, расходов и прибыли; экран не является формой обязательного отчёта ОПиУ.
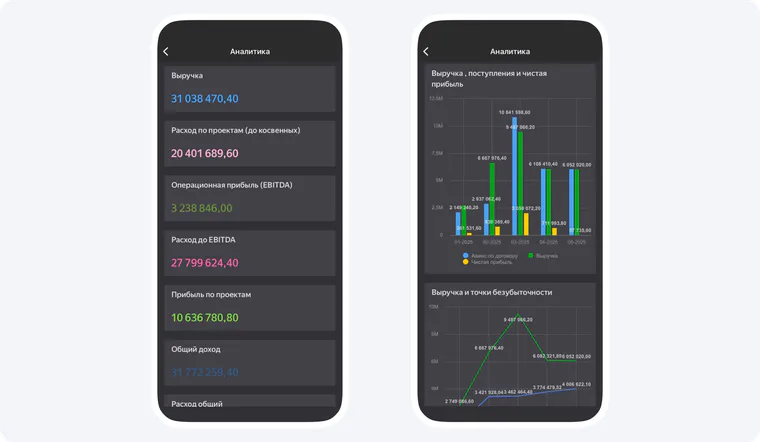
Пример русскоязычного интерфейса 101: показатели выручки, расходов и прибыли; это не форма обязательной бухгалтерской отчётности.
Отчёт о движении денежных средств
ДДС показывает фактические поступления и выплаты по периодам. Сопоставление этих сумм с предстоящими платежами помогает замечать возможный кассовый разрыв. Даже прибыльный по расчёту проект может испытывать нехватку денег в конкретный день, если оплата от заказчика придёт позже срока выплаты подрядчику.
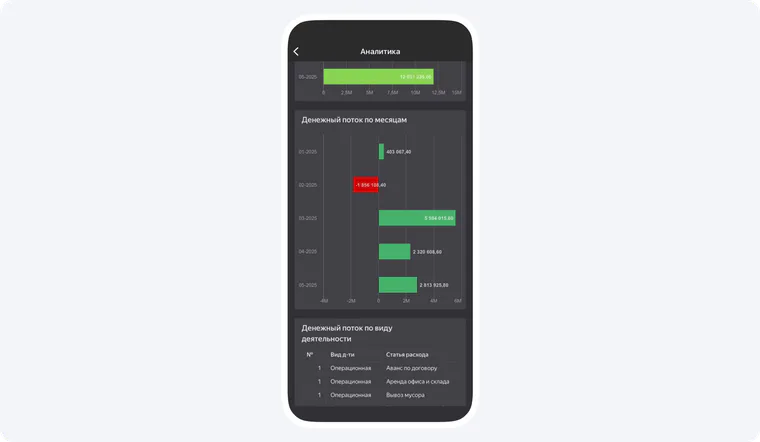
Пример русскоязычного интерфейса 101: денежный поток по месяцам.
Баланс
Баланс отражает активы и обязательства на определённую дату. Для внутреннего управления руководителю полезно знать, сколько денег и других ресурсов доступно компании и какие платежи уже обещаны. Сам по себе график подтверждения отчётов заказчиком не показывает баланс, поэтому здесь он не используется.
Чем вести учёт?
На старте небольшая команда может вести таблицу с едиными статьями доходов и расходов, датами, проектами и ответственными. По мере роста числа объектов важно, чтобы записи вносились регулярно и подтверждались документами. Бухгалтерское программное обеспечение нужно оценивать отдельно: внутренний учёт по проектам не подменяет требования к бухгалтерскому и налоговому учёту.
В 101 можно связывать проектные записи и анализировать сохранённые показатели. Ниже показаны экраны приложения: на компьютерном коллаже видны раздел «Проекты», карточка объекта и статьи расходов; на мобильном снимке — раздел «Проекты» с показателем прибыли. Это примеры интерфейса, а не изображение раздела «Аналитика».
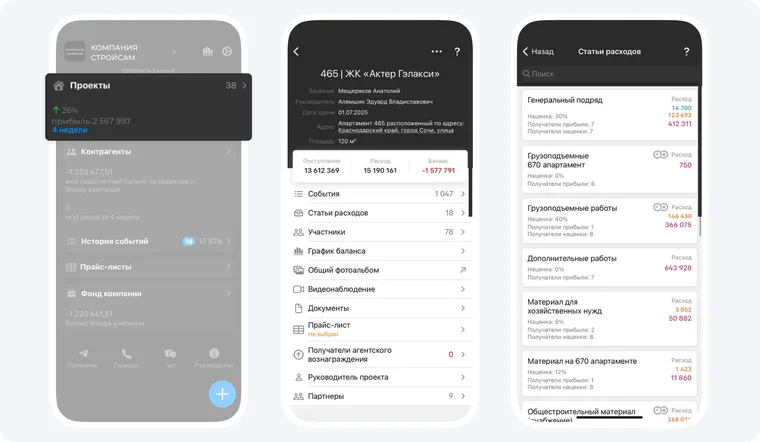
Пример русскоязычного интерфейса 101: компьютерный коллаж показывает проекты, экран объекта и статьи расходов; мобильный снимок — показатель прибыли в разделе «Проекты».
Как организовать сбор данных?
Сначала определите, что считается проектом, какие статьи доходов и расходов нужны и кто вносит каждое событие. Затем договоритесь о сроках внесения данных и еженедельной сверке. Если чек или платёж не привязан к объекту, уточните его назначение до расчёта результата проекта.
- Запишите плановые поступления и платежи по каждому объекту.
- Фиксируйте фактические операции и прикладывайте подтверждающие документы.
- Сверяйте план с фактом, проверяйте обязательства и обновляйте прогноз денежных средств.
В 101 для закупки материалов можно отсканировать QR-код чека, проверить позиции и привязать отчёт к проекту. Если QR-кода нет, позиции вносят вручную и прикладывают фото чека или накладную. Выполненные работы фиксируют отдельным отчётом; после сохранения проверяют статус подтверждения события.
Такую процедуру можно вести в таблице или в подходящей системе. Если хотите увидеть, как учёт проектных событий и аналитика устроены в 101, запишитесь на демонстрацию приложения.
О работе других команд можно прочитать в канале с отзывами пользователей 101.