Содержание:
Что такое выручка?
Выручка — это стоимость товаров или услуг, переданных клиенту в рамках обычной деятельности. По методу начисления её признают при выполнении обязательства перед клиентом или по мере его выполнения в соответствии с условиями договора; дата оплаты может отличаться. Это самое главное, что требуется понять, когда вы только начинаете подбираться к автоматизации управленческого учета для собственной компании.
Многие считают, что выручка — это сумма зачислений на счет компании. Например, компания получила 5 авансов по миллиону рублей и смело записывает 5 млн рублей себе в выручку по кассовому методу. То есть не важно, выполнены ли обязательства — деньги поступили в кассу. При учёте по методу начисления выручка связана с передачей результата клиенту, а не с зачислением денег на счёт. Полученный аванс и признанную выручку показывают раздельно.
Что является выручкой?
Обсудим, что относится к выручке по методу начислений:
- Те обязательства, которые вы выполнили перед заказчиком. Например, вы построили дом и подписали акты.
- Поставщик, который передал покупателю материалы с отсрочкой оплаты на 10 дней, может признать выручку от продажи до получения денег, если выполнил условия передачи товара по договору.
Что не является выручкой?
Есть ситуации, которые многие опознают, как получение выручки, но, на самом деле, они куда сложнее:
- Деньги, которые вы взяли в кредит и переместили на счет компании — это не выручка, потому что компания не выполнила никаких обязательств.
- Продажа собственного основного средства, если торговля оборудованием не является обычной деятельностью компании, обычно отражается как доход от выбытия актива, а не выручка от основной деятельности. Если же продажа оборудования и есть обычная деятельность, поступление по ней может быть выручкой.
- Аванс от клиента до выполнения соответствующего обязательства не является выручкой по методу начисления. Возможность возврата аванса зависит от договора и применимого права.
- Поступление денег и перевод между счетами отражают движение денежных средств, но сами по себе не подтверждают признание выручки. В отчёте о прибылях и убытках показывают признанную выручку.
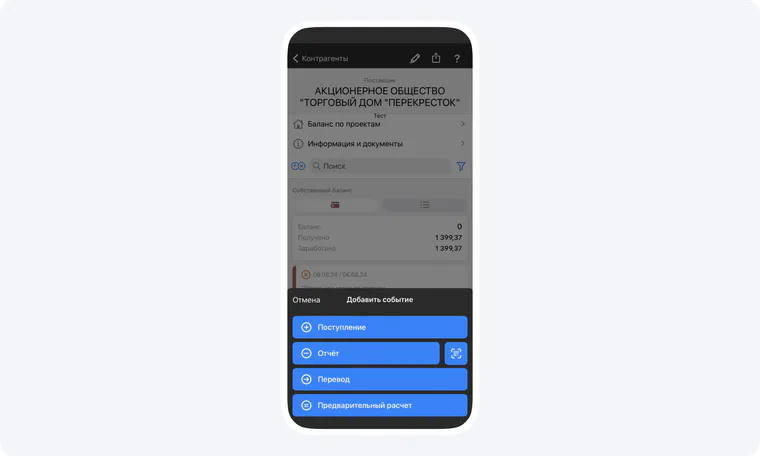
Архивный экран приложения 101 показывает отдельные варианты событий «Поступление», «Отчёт» и «Перевод». Вид интерфейса может измениться; различие между денежным событием и признанной выручкой остаётся существенным.
Основные составляющие выручки
Выручка может быть составлена из различных источников:
Продажа товаров
Основной компонент выручки для компаний, занимающихся производством и торговлей.
Предоставление услуг
Для фирм, работающих в сфере услуг, выручка формируется от оказания услуг. Это основной источник для получения выручки у отделочной или строительной компании.
Аренда и лицензии
Если аренда имущества или предоставление лицензий относится к обычной деятельности компании, доход от этих услуг может составлять её выручку. В другом случае классификацию дохода проверяют отдельно.
Как рассчитывается выручка?
Для расчёта выручки по методу начисления определите, какие товары или услуги переданы клиенту и какая сумма относится к выполненному обязательству. Например, подписание договора на 500 000 рублей само по себе не создаёт выручку. Если в этом месяце заказчик принял работы на 5 000 000 рублей, эта сумма относится к выполненным работам. Ещё 1 000 000 рублей по этапу можно признать в соответствии с условиями договора и правилами признания выручки: одного сообщения о завершении этапа недостаточно. Аванс и фактическое поступление денег учитывайте отдельно.
Выручка и кассовые разрывы
Если мы считаем выручку по методу начислений, то мы должны внимательно следить за тем, сколько денег приходит в бизнес, а сколько уходит. В этом нам помогает отчет о движении денежных средств, который содержит в себе все финансовые потоки бизнеса с датами операций, учтенных по кассовому методу. Отслеживая сотни трат и зачислений, вы сможете обнаружить закономерность и снизить риски кассовых разрывов.
Кассовый разрыв — серьёзный риск для компании; его вероятность можно снизить с помощью платёжного календаря и резерва. Учёт выручки по методу начисления показывает, какая стоимость работ уже признана в результате деятельности. Для контроля доступных денег отдельно учитывайте авансы, сроки платежей и предстоящие расходы: признанная выручка не равна остатку на счёте.
Подобный подход делает предпринимателей осмотрительнее и мотивирует создать резервный фонд, чтобы обезопасить себя. Например, вы сможете оплачивать какие-то работы из фонда, а потом возвращать средства обратно в копилку после подписания актов.
Прогнозирование выручки
Для бизнеса важно не только знать фактическую выручку, но и уметь прогнозировать ее на будущее. Прогнозирование выручки позволяет учитывать будущие объемы продаж, сезонные колебания, изменения на рынке и другие факторы.
Методология прогнозирования может включать:
- анализ данных;
- оценку конкуренции и рынка;
- проведение опросов среди клиентов.
Для прогноза сопоставляйте планируемые продажи с фактической выручкой, расходами и сроками поступления денег. Это помогает заранее увидеть потребность в оборотных средствах.
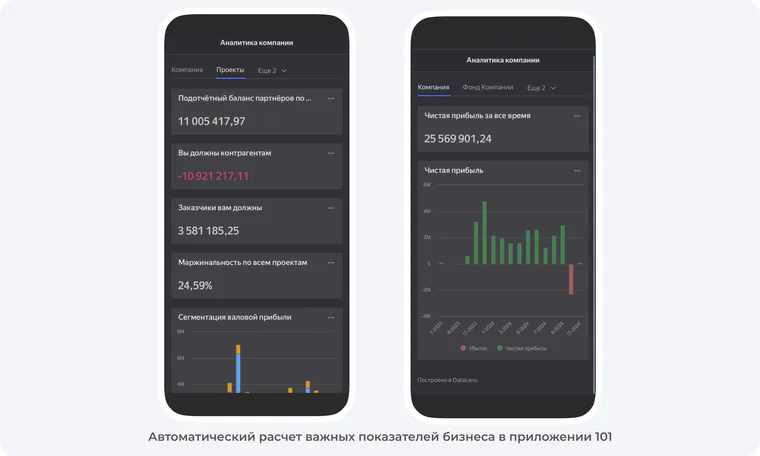
Архивный экран аналитики иллюстрирует, что прибыль, задолженность и маржинальность оценивают отдельно от выручки. Он не подтверждает текущий состав тарифов или интерфейса.
Значение выручки для бизнеса
Что такое выручка, важно знать, но еще важнее — понимать ее значение для бизнеса. Выручка служит основой для оценки финансового состояния компании:
Финансовая стабильность
Высокая выручка показывает объём признанных продаж, но сама по себе не подтверждает прибыль, наличие денег на счёте или способность покрыть расходы. Если же у вас «скачет» выручка, например, в один месяц это 20 млн, а в другой — 5 млн, то это повод задуматься о том, как стабилизировать ситуацию.
Инвестиционная привлекательность
Инвесторы обращают внимание на выручку, так как она может служить индикатором будущего роста и доходности. Инвесторы сопоставляют выручку с прибылью, денежным потоком, долгами и темпом роста; рост одного показателя не гарантирует финансирование.
Анализ производительности
Выручка позволяет оценивать эффективность работы различных подразделений бизнеса. Например, колебания выручки по проектам — повод проверить сроки передачи работ, структуру заказов и загрузку команды; причина становится ясной после анализа проекта.