EBITDA часто всплывает в разговоре про «здоровье» бизнеса: в отчетах, переговорах с банком, обсуждении цены компании, планах на рост. Показатель звучит серьезно, при этом в небольших проектных командах его считают «на глаз», из‑за чего цифра теряет смысл.
В строительстве, ремонте, дизайне, продакшне, агентском бизнесе EBITDA полезна тем, что помогает отделить результат работы команды от того, как бизнес финансируется и как устроены налоги. Когда проектов много, это дает опору: видно, зарабатывает ли «операционка» сама по себе.
Ниже разберем, что такое EBITDA, как его посчитать без бухгалтерского тумана, почему показатель легко исказить и как сделать так, чтобы он работал на решения, не на споры.
Содержание:
Что такое EBITDA?
EBITDA — прибыль до процентных доходов и расходов, налога на прибыль и амортизации. Налог на прибыль в этом определении нельзя заменять всеми налогами и взносами бизнеса: операционные налоги остаются в расходах. Для сравнения компаний нужно проверять конкретную методику расчёта и её сверку с чистой прибылью.
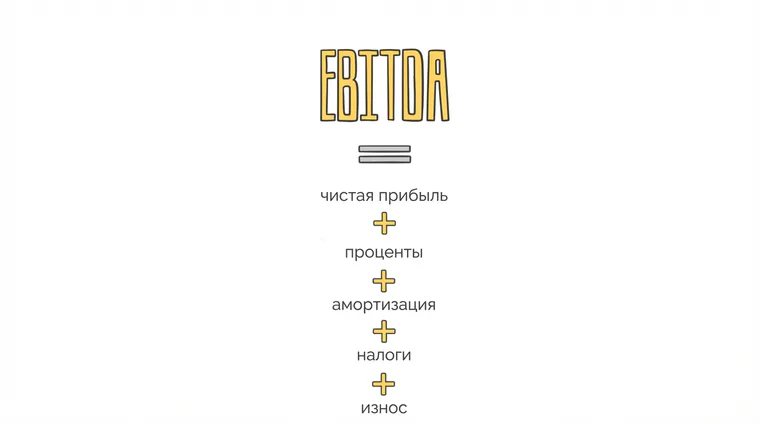
EBITDA помогает оценивать прибыль до влияния финансирования, налога на прибыль и амортизации. Исключение других, в том числе разовых, статей требует отдельного определения скорректированной EBITDA и объяснения каждой корректировки.
Важно держать в голове ограничение: EBITDA не равна деньгам на счете. Показатель про прибыльность, а деньги живут в кассовом цикле (авансы, дебиторка, закупки, подотчет, предоплаты поставщикам).
Как EBITDA связан с выручкой и прибылью?
Сопоставляйте EBITDA с выручкой, EBIT и чистой прибылью. EBIT и операционная прибыль могут различаться из-за прочих доходов и расходов; при сравнении важно использовать одну и ту же методику.
При расчёте EBIT исключают процентные доходы и расходы и налог на прибыль. Имущественные налоги, страховые взносы и другие операционные затраты автоматически не исключаются.
| Показатель | Что показывает? | Типовой вопрос, на который отвечает |
|---|---|---|
| Выручка | Сколько продали за период | Есть ли спрос и хватает ли объема продаж? |
| EBIT (операционная прибыль) | Результат до процентных доходов и расходов и налога на прибыль | Операции дают прибыль или только оборот? |
| EBITDA | Результат до процентных доходов и расходов, налога на прибыль и амортизации | Сколько зарабатывает бизнес до финансовых условий и учета износа? |
| Чистая прибыль | Финансовый результат после признанных расходов и налога на прибыль; погашение основного долга не является расходом | Каков итоговый финансовый результат? Возможность выплат собственнику дополнительно зависит от денег, обязательств и правовых ограничений. |
Если нужно освежить терминологию, полезно начать с базы: что считается выручкой, чем отличается выручка от прибыли, как считать чистую прибыль. В блоге 101 эти темы разложены без академических определений.
Как посчитать EBITDA в проектном бизнесе?
Есть две практичные формулы, обе встречаются в управленческом учете. Выбор зависит от того, какие цифры уже собраны.
- Через EBIT: EBITDA = EBIT + амортизация.
- Через чистую прибыль: EBITDA = чистая прибыль + расход по налогу на прибыль + процентные расходы − процентные доходы + амортизация.
Чистая прибыль рассчитывается по признанным доходам и расходам. Возврат основного долга по кредиту уменьшает деньги и обязательство, но не является расходом; проценты учитываются отдельно. Момент оплаты также не заменяет правила признания доходов и расходов.
Отделяйте проценты от банковских комиссий и других расходов. Комиссия за обычное расчётное обслуживание не исключается из EBITDA только потому, что её удержал банк. Дополнительные корректировки должны быть явно описаны.
Ниже короткий алгоритм, который подходит для ремонта, отделки, стройки, агентства, продакшна — любого бизнеса, где деньги идут через проекты.
- Зафиксируй период расчета (месяц удобнее, квартал подходит для сезонных работ).
- Собери выручку по закрытым этапам и оплатам так, как принято в команде (правило важно закрепить и держать одинаковым).
- Отдели операционные расходы проектов от корпоративных и неоперационных (проценты, комиссии, штрафы, списания).
- Рассчитайте EBIT до процентных доходов и расходов и налога на прибыль; не исключайте из него автоматически все операционные налоги.
- Добавь амортизацию, если она ведется в учете (инструмент, авто, оборудование) — получишь EBITDA.
Учебный пример: выручка за месяц — 5 200 000 рублей, прямые расходы — 3 900 000 рублей, управленческие расходы — 650 000 рублей. Предположим, в указанные расходы уже включена амортизация 80 000 рублей. Проценты по кредиту 120 000 рублей учитываются отдельно; прочих доходов и расходов нет. При этих предпосылках:
- EBIT = 5 200 000 − 3 900 000 − 650 000 = 650 000 ₽.
- EBITDA = 650 000 + 80 000 = 730 000 ₽.
На этом месте становится видно, что проекты дают результат, при этом финансовая нагрузка (проценты) отдельно «съедает» часть итоговой прибыли. С таким раскладом разговор внутри команды меняется: меньше обвинений в адрес прораба, больше внимания к цене денег и дисциплине оплат.
Что искажает EBITDA?
EBITDA легко «улучшить» на бумаге и одновременно ухудшить управляемость бизнеса. Обычно это происходит не из‑за злого умысла, из‑за разных правил учета в голове у разных людей.
Самая частая причина искажений — смешивание расходов проектов с неоперационными расходами компании. Когда проценты, комиссии, штрафы и списания раскидываются по объектам, каждый проект кажется слабее, чем он есть, и решения принимаются по ложной причине. Для разреза полезно держать отдельную группу неоперационных расходов.
Частые ошибки:
- Непостоянные правила выручки. В одном месяце выручка считается по оплатам, в другом по актам. Динамика EBITDA ломается.
- Смешение капитальных покупок и расходов периода. Инструмент, авто, оборудование могут списываться сразу, либо через амортизацию. При скачущих правилах сравнивать месяцы нельзя.
- Разовые доходы и разовые потери. Продажа оборудования, списание дебиторки, курсовые разницы — такие события удобнее видеть отдельно, чтобы не делать выводы по «случайному» месяцу.
- Ориентация на EBITDA как на кэш. Показатель прибыльности не заменяет контроль денег. Если кассовые разрывы повторяются, стоит смотреть ДДС и причины дефицита (в стройке это отдельная тема, см. кассовый разрыв в строительстве).
Где брать цифры и как упростить учет?
EBITDA не берется «из воздуха». Нужны три слоя данных: выручка, структура расходов по проектам, отдельный блок неоперационных расходов и амортизации. Вручную это часто превращается в жизнь между банком, чатами и таблицами, где итог зависит от того, кто успел прислать чек.
Задача управленческого учета тут простая: зафиксировать правила и сделать так, чтобы события попадали в учет в момент, когда они происходят. Если хочется разложить это системно, пригодится материал про управленческий учет и статья про неоперационные расходы.
В Приложении 101 логика строится вокруг проекта: поступления, расходы, баланс, отчеты исполнителей, подтверждения, аналитика. Когда события фиксируются внутри проекта, становится проще собирать и EBITDA, и другие показатели, потому что цифры уже разнесены по «смысловым полкам».
Если хочется посмотреть, как это ложится на текущую схему работы, проще всего прийти на бесплатную презентацию: разобрать один реальный объект, разнести расходы по статьям, отделить неоперационные платежи и собрать отчет по результату. Часто одного такого разбора хватает, чтобы перестать спорить о цифрах и перейти к решениям.
Для следующего шага полезно заглянуть в статью как управлять бюджетом проекта в Приложении 101: там показана связка «платеж → расход → подтверждение» и логика, как держать проект как финансовую единицу.