შინაარსი:
რა არის ამონაგები?
ამონაგები არის კომპანიის ჩვეულებრივი საქმიანობის ფარგლებში მომხმარებლისთვის გადაცემული საქონლის ან მომსახურების ღირებულება. დარიცხვის მეთოდით ის აღიარდება მაშინ, როცა სახელშეკრულებო ვალდებულება სრულდება, ან მისი შესრულების პროცესში. თანხის მიღების თარიღი შეიძლება სხვა იყოს. ეს განსხვავება მნიშვნელოვანია მმართველობითი აღრიცხვისთვის.
ზოგი მფლობელი კომპანიის ანგარიშზე ჩარიცხულ ნებისმიერ თანხას ამონაგებად მიიჩნევს. წარმოიდგინეთ, რომ კომპანიამ თითო მილიონი რუბლის ხუთი ავანსი მიიღო. ანგარიშზე ხუთი მილიონი რუბლია, თუმცა სამუშაო შესაძლოა ჯერ არ იყოს შესრულებული. დარიცხვის მეთოდით ამონაგები უკავშირდება მომხმარებლისთვის დაპირებული შედეგის გადაცემას და არა თანხის მიღებას. ავანსები და აღიარებული ამონაგები ცალ-ცალკე აღრიცხეთ.
რა ითვლება ამონაგებად?
დარიცხვის მეთოდით ამონაგები შეიძლება იყოს:
- მომხმარებლისთვის შესრულებული სამუშაო. მაგალითად, სახლი აშენდა და მომხმარებელმა დასრულებული სამუშაო ხელშეკრულების შესაბამისად ჩაიბარა.
- მომწოდებელმა მყიდველს მასალები გადასცა გადახდის ათდღიანი გადავადებით. თუ საქონლის გადაცემის სახელშეკრულებო პირობები შესრულებულია, მას შეუძლია გაყიდვიდან ამონაგები თანხის მიღებამდე აღიაროს.
რა არ ითვლება ამონაგებად?
ფულის ზოგიერთი მოძრაობა სხვაგვარად კლასიფიცირდება:
- კომპანიის ანგარიშზე ჩარიცხული ნასესხები თანხა ვალდებულებაა და არა საქონლის ან მომსახურების გაყიდვიდან მიღებული ამონაგები.
- თუ აღჭურვილობით ვაჭრობა კომპანიის ჩვეულებრივი საქმიანობა არ არის, საკუთარი ძირითადი საშუალების გაყიდვა, როგორც წესი, აქტივის გასხვისებიდან მიღებულ შემოსავლად აისახება და არა ძირითადი საქმიანობის ამონაგებად. თუ აღჭურვილობის გაყიდვა ჩვეულებრივი საქმიანობაა, ასეთი გაყიდვა შეიძლება ამონაგები იყოს.
- შესაბამისი ვალდებულების შესრულებამდე მიღებული მომხმარებლის ავანსი დარიცხვის მეთოდით ამონაგები არ არის. დაბრუნების შესაძლებლობა დამოკიდებულია ხელშეკრულებასა და მოქმედ სამართალზე.
- თანხის ჩარიცხვა ან ანგარიშებს შორის გადარიცხვა ფულადი სახსრების მოძრაობას ასახავს. არც ერთი თავისთავად არ ადასტურებს ამონაგების მიღებას. მოგება-ზარალის ანგარიშში აღიარებული ამონაგებია წარმოდგენილი.
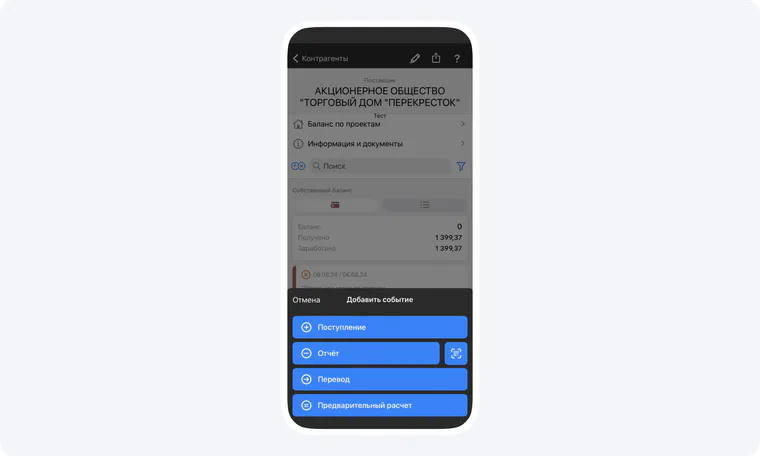
ქვემოთ მოცემულ 101-ის ძველ ეკრანზე ცალკე ჩანს მოვლენები „ჩარიცხვა“, „ანგარიში“ და „გადარიცხვა“. ინტერფეისი შესაძლოა შეცვლილიყო; ფულის მოძრაობისა და ამონაგების აღიარების გამიჯვნა კვლავ მნიშვნელოვანია.
ამონაგების ძირითადი წყაროები
კომპანიას ამონაგები სხვადასხვა ჩვეულებრივი საქმიანობიდან შეიძლება ჰქონდეს:
საქონლის გაყიდვა
ეს ერთ-ერთი მთავარი წყაროა მწარმოებლებისა და სავაჭრო კომპანიებისთვის.
მომსახურების გაწევა
მომსახურების კომპანიებისთვის, მათ შორის სამშენებლო და სარემონტო კონტრაქტორებისთვის, ამონაგები შეთანხმებული პირობებით გაწეული მომსახურებიდან წარმოიქმნება.
ქირა და ლიცენზიები
ქონების გაქირავება ან ლიცენზიის გაცემა შეიძლება ამონაგებს წარმოქმნიდეს, თუ ეს კომპანიის ჩვეულებრივი საქმიანობაა. წინააღმდეგ შემთხვევაში თანხის კლასიფიკაცია ცალკე უნდა შეფასდეს.
როგორ გამოითვლება ამონაგები?
განსაზღვრეთ, რომელი საქონელი ან მომსახურება გადაეცა მომხმარებელს და რა თანხა შეესაბამება შესრულებულ ვალდებულებას. 500 000 რუბლის სარემონტო ხელშეკრულების ხელმოწერა თავისთავად ამონაგებს არ წარმოქმნის. თუ მომხმარებელმა თვის განმავლობაში 5 000 000 რუბლის სამუშაო ჩაიბარა, ეს თანხა შესრულებულ სამუშაოს ეკუთვნის. პროექტის ეტაპის კიდევ 1 000 000 რუბლი მხოლოდ მაშინ შეიძლება აღიარდეს, როცა ამ ეტაპის სახელშეკრულებო და სააღრიცხვო პირობები დაკმაყოფილებულია; მხოლოდ განცხადება, რომ ეტაპი დასრულდა, საკმარისი არ არის. ავანსები და ფაქტობრივი ჩარიცხვები ცალკე აკონტროლეთ.
ამონაგები და ფულადი სახსრების დეფიციტი
მაშინაც კი, თუ ამონაგებს დარიცხვის მეთოდით აღიარებთ, ბიზნესში შემოსული და გასული თანხების კონტროლი აუცილებელია. ფულადი ნაკადების ანგარიში გადახდებს თარიღების მიხედვით ასახავს. მისი შედარება აღიარებულ ამონაგებთან ხსნის, რატომ შეიძლება მომგებიან პროექტს მომწოდებლების ან თანამშრომლების გადახდის დროს ფული აკლდეს.
ფულადი სახსრების დეფიციტი სერიოზული რისკია. გადახდების კალენდარი და რეზერვი მის ალბათობას ამცირებს. დარიცხული ამონაგები აჩვენებს მიღებულ ღირებულებას, მაგრამ არა დასახარჯად ხელმისაწვდომ თანხას. ავანსები, გადახდის ვადები და მომავალი ხარჯები ცალ-ცალკე შეამოწმეთ. რეზერვი შეიძლება მიღებული ეტაპის ანაზღაურებამდე სამუშაოების დაფინანსებაში დაგეხმაროთ, შემდეგი ჩარიცხვებით კი შეივსოს.
ამონაგების პროგნოზირება
კომპანიას ფაქტობრივი ამონაგების გარდა პროგნოზიც სჭირდება. ის გაყიდვების მოცულობის, სეზონურობის, მოთხოვნის ცვლილებისა და პროექტების შესაძლებლობების დაგეგმვაში ეხმარება. პროგნოზისთვის შეიძლება გამოიყენოთ:
- წარსული მონაცემების ანალიზი;
- კონკურენტებისა და ბაზრის შეფასება;
- მომხმარებელთა გამოკითხვა ან საუბარი მათთან.
დაგეგმილი გაყიდვები შეადარეთ აღიარებულ ამონაგებს, ხარჯებსა და მოსალოდნელ გადახდის თარიღებს. მათ შორის სხვაობა აჩვენებს, როდის შეიძლება საბრუნავი კაპიტალი დაგჭირდეთ.
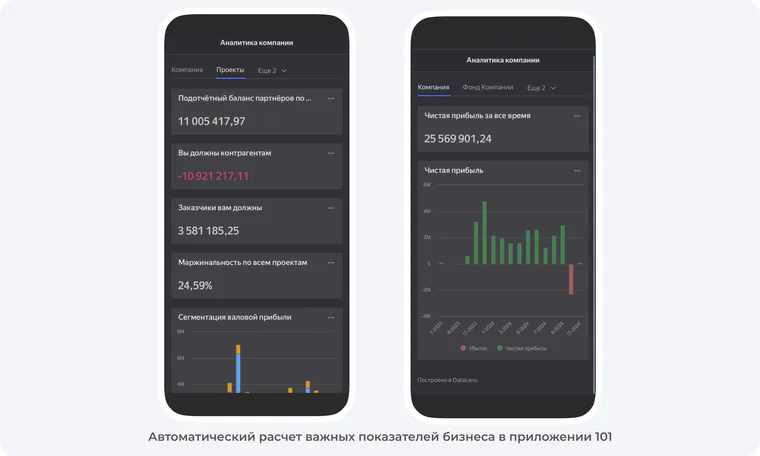
ქვემოთ მოცემული ძველი ანალიტიკის ეკრანი აჩვენებს, რომ მოგება, ვალი და მარჟა ამონაგებისგან ცალკე ფასდება. ის არ ადასტურებს ამჟამინდელ ინტერფეისს ან ტარიფის ფუნქციებს.
რატომ არის ამონაგები მნიშვნელოვანი?
ამონაგები ბიზნესის საქმიანობის მასშტაბს აჩვენებს, თუმცა ის მოგებასა და ფულად ნაკადებთან ერთად უნდა გააანალიზოთ.
ფინანსური სტაბილურობა
მაღალი ამონაგები აღიარებული გაყიდვების მოცულობას აჩვენებს. თავისთავად ის არ ადასტურებს მოგებას, ანგარიშზე ფულის არსებობას ან ხარჯების დაფარვის შესაძლებლობას. თუ ერთ თვეში ამონაგები 20 მილიონი რუბლია, შემდეგში კი 5 მილიონი, შეისწავლეთ მიზეზი და დაგეგმეთ ასეთი ცვლილება.
საინვესტიციო მიმზიდველობა
ინვესტორები ამონაგებს მოგებასთან, ფულად ნაკადებთან, ვალთან და ზრდასთან ერთად აფასებენ. მხოლოდ ამონაგების ზრდა დაფინანსებას ან წარმატებულ გაფართოებას არ უზრუნველყოფს.
საქმიანობის ანალიზი
პროექტის ან განყოფილების მიხედვით ამონაგები საქმიანობის შედარებაში დაგეხმარებათ. თუ ის მერყეობს, მიზეზზე დასკვნამდე შეამოწმეთ სამუშაოს ჩაბარების თარიღები, შეკვეთების შემადგენლობა და გუნდის დატვირთვა.