
Удельная стоимость нужна в тот момент, когда общая сумма уже есть, а понимания нет. Цена работ и материалов для ремонта квартиры площадью 120 м² — 3,2 млн ₽ — звучит внушительно. Удельная цена этого примера — около 26 700 ₽ за м²: с ней можно сравнивать объекты, проверять смету, спорить с подрядчиками и пересобирать прайс.
По смыслу удельная стоимость — это сумма на одну понятную единицу результата: квадратный метр, погонный метр, точку электрики, час работы или месяц авторского надзора. В зависимости от числителя это затраты на единицу или цена для заказчика. Как только появляется эта единица, разговор про деньги становится предметным.
Ниже разберём, что именно считать удельной стоимостью, какие базы брать в ремонте и строительстве, как распределять накладные, чтобы цифра помогала принимать решения.
Содержание:
Зачем считать удельную стоимость?
Первая польза — сопоставление объектов. Они различаются по площади, составу работ и срокам; удельная стоимость помогает сравнить их, когда состав цены или затрат, период и единица объёма одинаковы. Так видно, где деньги уходят в объём, где — в сложность, где — в организацию.
Вторая польза — ценообразование. Когда себестоимость известна в пересчёте на единицу, проще задать наценку и держать маржу в пределах, которые подходят бизнесу. Под эту логику хорошо ложатся материалы про себестоимость услуги и её структуру.
Третья польза — контроль. Удельная стоимость быстро показывает отклонения: почему «квадрат» на этом объекте дороже, чем на прошлом; из-за закупок, выездов, переделок, накладных или провиса по производительности.
Что такое удельная стоимость?
Удельная стоимость — это сумма затрат или цена, разделённая на объём результата в выбранной единице измерения. Заранее определите, что входит в сумму и какой объём ей соответствует: только так показатели разных объектов можно сопоставлять.
Важно заранее договориться, что именно делите на объём. В работе встречаются три близких показателя:
- Удельная себестоимость — затраты на единицу результата. В строительстве логика обычно такая: прямые затраты плюс доля накладных расходов.
- Удельная цена — сколько заказчик платит за единицу (внутри может быть прибыль, риски, управление).
- Удельные накладные — сколько «офиса» и управленческих расходов приходится на единицу результата, если разложить их по объёму.
Удельная стоимость тоже является средней суммой на выбранную единицу результата. Для управленческого сравнения уточняйте, усредняете ли затраты или цену, какой состав работ включён и по какому объёму выполнено деление.
Какие единицы брать в строительстве и ремонте?
Единица измерения должна совпадать с тем, как команда производит результат и продаёт его. Если команда мыслит «метрами», считайте в метрах. Если ключевой ресурс — часы специалистов, считайте в часах.
Самые рабочие базы в ремонте и стройке:
- ₽/м² — отделка, комплексные ремонты, черновые этапы, управление объектом.
- ₽/пог. м — плинтусы, карнизы, трассы, штробы, трубопроводы.
- ₽/шт (точка) — подрозетники, светильники, сантехника, двери.
- ₽/м³ — бетон, грунт, песок, вывоз мусора.
- ₽/час — проектирование, комплектация, технадзор, авторский надзор.
Иногда нужны две базы сразу. По электрике удобно держать ₽/точка для «начинки» и ₽/м² для организационной части, когда на объекте много коротких выездов и мелких работ.
Формула и алгоритм расчёта
Базовая формула одна:
Удельная стоимость = Сумма / Объём
Алгоритм: выберите единицу и одинаковый состав работ, сложите относящуюся к нему цену или затраты за один период, подтвердите объём и разделите сумму на этот объём. Сравнивайте только показатели с той же базой.
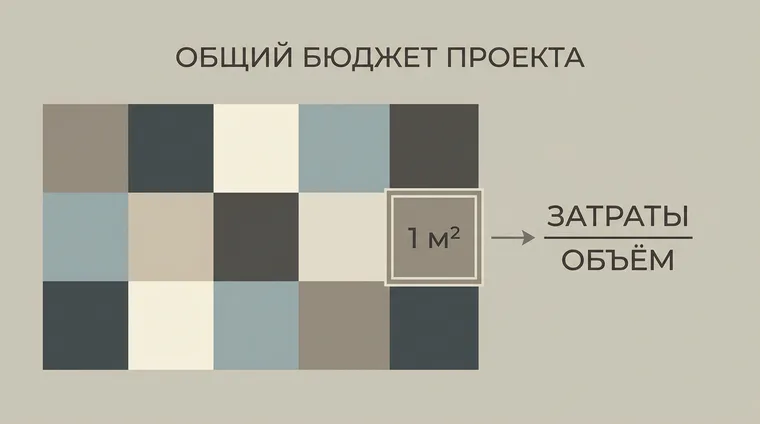
Например, цена работ и материалов для ремонта квартиры площадью 120 м² составляет 3 200 000 ₽. Удельная цена = 3 200 000 ₽ ÷ 120 м² = 26 666,67 ₽/м², или около 26 700 ₽/м² при округлении до сотен рублей. Это иллюстративный российский пример, а не универсальный тариф; для удельной себестоимости в числитель нужно взять затраты на тот же состав работ.
Как учесть накладные и разовые расходы?
На практике удельную стоимость чаще всего считают как удельную себестоимость: прямые затраты на объект плюс часть накладных, которые держат компанию. В материалах про себестоимость этот принцип формулируется прямо: прямые затраты плюс доля накладных расходов.
Есть простой рабочий способ распределения накладных, когда бизнес связан с потоком объектов. Берёте постоянные расходы компании за месяц и делите на фактический объём выполненных работ за тот же месяц. В статье про себестоимость приводится понятный расчёт накладных на 1 м² через деление месячных накладных на общий метраж закрытых работ.
Разовые расходы тоже важно обработать, иначе удельная стоимость начинает лгать. К разовым расходам могут относиться покупка инструмента, отдельная рекламная кампания, обучение, лицензии и ремонт офиса. Ведите их отдельно и распределяйте между периодами или проектами только по выбранному правилу управленческого учёта, если эти расходы действительно относятся к расчёту. Штрафы и другие непроизводственные потери учитывайте отдельно: они не создают полезного периода и не должны автоматически попадать в ставку работы на единицу.
Ошибки и быстрые проверки
Ошибка 1: делить цену на один объём, а затраты — на другой. По цене берёте «площадь по БТИ», по затратам — «площадь по факту». Получаются две разные реальности. Нужна единая база и единое определение объёма.
Ошибка 2: сравнивать сметную цифру с фактом без поправок. Смета задаёт плановый состав работ и материалов, а факт показывает реальные траты. Сравнивайте плановую и фактическую удельную себестоимость для одинакового объёма, состава работ, периода и единицы измерения; дополнительные работы и изменившиеся цены учитывайте отдельно.
Ошибка 3: забыть про накладные и радоваться «дешёвому квадрату». Если считать только выплаты мастерам и материалы, удельная себестоимость получится ниже, потом внезапно исчезнет прибыль. Накладные нужно раздавать по понятному правилу.
Ошибка 4: смешать удельную себестоимость и удельную цену. Первая отвечает за контроль затрат, вторая — за продажи и прибыль. Когда их путают, начинается хаос в прайсе и в переговорах про скидки.
Быстрые проверки, которые почти всегда вскрывают проблему:
- удельная цена должна быть выше удельной себестоимости, иначе прибыль исчезает;
- если удельная себестоимость растёт на объекте, проверьте закупки, выезды, переделки и производительность;
- если удельная цена «плавает» от менеджера к менеджеру, зафиксируйте прайс и правила наценки.
Как закрепить удельную стоимость в прайсе и контролировать в Приложении 101?
Самый надёжный способ — завести прайс-лист, где у каждой позиции есть единица измерения и две цифры: себестоимость на единицу и цена на единицу. Тогда расчёт сметы превращается в умножение объёма на понятную ставку, без ручных догадок.
В Приложении 101 расчёт стоимости работ оформляют событием «Смета»: выберите позиции из прайса, укажите объём (метраж, количество точек) и проверьте сумму по позициям и итог.
Когда прайс настроен, дальше остаётся управленческая часть: какая наценка по работам, какая по материалам, где закладываете прибыль за управление. Если хочется освежить матчасть по прибыли в расценке, посмотрите разбор разницы маржи и наценки.
Если нужно увязать удельные показатели с прибыльностью проекта, пригодится материал про рентабельность и расчёт по данным из Приложения 101.
Если хотите увидеть расчёт на типовом объекте своей компании, на презентации 101 можно обсудить, как собирать фактические расходы, смотреть баланс и аналитику по проектам.
Итоги
Удельная стоимость — простой показатель, который быстро приводит деньги к понятной единице результата. Он помогает сравнивать объекты, держать себестоимость в границах и строить прайс без ручной магии.
Мини-чеклист, чтобы начать считать уже на следующем объекте:
- выберите базу (м², точка, погонный метр, час) и закрепите её в прайсе;
- посчитайте удельную себестоимость: прямые затраты плюс доля накладных;
- отдельно держите удельную цену и правила наценки, чтобы прибыль читалась в цифрах.