В проектном бизнесе проектов и операций может становиться больше, а ответить на вопрос о финансовом результате каждого объекта — всё труднее. Данные остаются в таблицах, чатах и папках с чеками; пока их сводят вручную, решения уже принимаются.
Система управленческого учёта связывает записи с проектом, статьёй, датой и подтверждающими документами. При этом выполненные работы и возникшие затраты, фактические поступления и платежи, обязательства и расчётная прибыль остаются разными показателями. Отчёты полезны, когда операции внесены полно, верно классифицированы и сверены с первичными документами, банком и кассой.
Содержание:
Зачем проектному бизнесу система управленческого учёта?
На одном объекте прораб купил расходники, руководитель оплатил доставку, заказчик перечислил аванс, а субподрядчик запросил доплату. Если сведения остались только в переписке, вы узнаете итог позже, чем примете следующее решение.
Иллюстрация передаёт проблему разрозненных записей; она не показывает реальные документы компании.
По каждому проекту полезно отдельно отвечать на четыре вопроса: сколько денег фактически поступило, сколько выплачено, какие обязательства уже приняты и какой предварительный финансовый результат дают подтверждённые работы и затраты. Последний показатель зависит от полноты учёта и может измениться после закрытия этапов.
Если результат считают только после сдачи объекта, перерасход, зависшие авансы, долги и неоплаченные этапы обнаруживаются поздно. Промежуточная оценка маржи помогает заметить их раньше, но не превращает расчётную прибыль в свободные деньги на счёте.
В 101 смета, отчёт, поступление и перевод отражают разные события. Баланс проекта — разница учтённых поступлений и расходов; он не равен прибыли, наличным у участника или остатку банковского счёта. Поэтому записи проекта сверяйте с фактическими деньгами и обязательствами.
Как сделать фиксацию затрат привычкой?
Данные собирайте там, где возникает событие: на объекте фиксируйте закупку, выполненную работу или состоявшийся платёж. В учёте различайте выполненные работы, фактическое поступление денег и передачу средств; отчёт о работах может появиться до оплаты. Назначение каждого типа события описано в справке 101.
Откладывание до вечера или конца недели приводит к потерянным чекам и неясным строкам «прочее». Команде нужен короткий порядок: укажите проект, статью, дату, сумму, ответственного и основание операции; приложите доступное подтверждение и отметьте статус проверки.
Если документа или реквизита пока нет, оставьте реальную операцию или обязательство в учёте с пометкой «требует проверки» и назначьте ответственного за сверку. Отсутствие записи или чека не отменяет уже выполненную работу и фактический отток денег. Для бухгалтерского оформления в России нужны надлежащие первичные документы с обязательными реквизитами по статье 9 закона № 402-ФЗ; одних фото или комментария может быть недостаточно.
Это иллюстрация проверки чека, не снимок интерфейса 101. Сверяйте распознанные или введённые сведения с самим документом и операцией.
Для подотчётных средств заранее определите проект и цель выдачи, срок отчёта, ответственного за подтверждение и порядок сверки остатка. Когда события по проекту собираются в одном месте, команде проще поддерживать этот ритм. О внедрении привычки — материал «Съешьте лягушку!»: как внедрять Приложение 101 без откладывания.
Что считать расходом проекта?
Если названия статей меняются от закупки к закупке, одинаковые операции попадают в разные группы, и сравнение проектов теряет смысл. Утвердите перечень, который отражает экономику работ; детализацию добавляйте только там, где она влияет на решение.
- Материалы — то, что включается в объект и его смету.
- Работы — стоимость труда бригад, мастеров и исполнителей по этапам; дату возникновения затрат отделяйте от даты выплаты.
- Субподряд — стоимость работ отдельных подрядчиков, привязанная к договору и этапу.
- Логистика — доставка, подъём, вывоз и транспорт.
- Инструмент и расходники — приобретения для выполнения работ, которые не входят в материалы объекта; заранее определите правила распределения между проектами.
- Общие расходы — офис, связь, сервисы, бухгалтерия и реклама; ведите их отдельно от прямых затрат проекта и распределяйте только по принятому правилу.
Закрепите примеры отнесения: доставку материалов относите к логистике; инструмент для нескольких объектов — к общим расходам или распределяйте по утверждённой базе; работы субподрядчика связывайте с договором и этапом. Правила пересматривайте по итогам месяца с сохранением сопоставимости прошлых периодов.
Как вести бюджет проекта?
Смета — предварительный расчёт работ и материалов. Бюджет проекта связывает планируемые доходы и затраты по статьям с ответственными и этапами. Для вопроса «хватит ли денег к конкретной дате?» нужен отдельный платёжный календарь с фактическим остатком, ожидаемыми поступлениями и платежами.
В рабочем бюджете держите три слоя: плановые суммы, факт выполненных и подтверждённых работ и возникших затрат, а также уже согласованные обязательства, которые ещё предстоит исполнить. Внутри факта отдельно показывайте, что оплачено и что остаётся долгом. Поступление от заказчика, признанная выручка, расход и выплата могут относиться к разным датам.
Обязательство показывает будущую нагрузку до наступления срока платежа. Оно позволяет заранее увидеть риск кассового разрыва; сам разрыв возникает, когда к дате обязательной выплаты доступных денег недостаточно. Перенос срока платежа поставщику согласовывайте с ним и оформляйте по договору. Сроки зарплаты и налогов нельзя менять по одному управленческому решению: соблюдайте требования закона, а для отсрочки или рассрочки налога в России применяйте установленную ФНС процедуру и дождитесь решения.
Раз в неделю сверяйте начисленные затраты, оплаченные суммы, новые обязательства и календарь на ближайшие недели. Если ожидаемая оплата заказчика не подтверждена, проверьте сценарий задержки. Подробный подход к плану, факту и обязательствам описан в материале «Как планировать и вести бюджет проекта».
Если вы хотите настроить роли, статьи и ритм контроля под свои проекты, можно посмотреть систему на встрече с экспертом.
Какие три отчёта нужны для управления?
Три базовых управленческих представления помогают разбирать финансовый результат, движение денег и финансовое положение компании. Они отвечают на разные вопросы и требуют согласованных правил учёта; записи в приложении сами по себе не гарантируют полного комплекта отчётности по компании.
P&L — отчёт о прибылях и убытках — показывает выручку, затраты и результат за период по выбранной модели признания. Сравнение по проектам и направлениям помогает оценивать маржу и менять цены или процессы. Промежуточный результат зависит от подтверждённых работ, себестоимости и полноты распределения общих затрат; он не равен кассовому остатку.
Фактический ДДС показывает состоявшиеся поступления, выплаты и изменение денег за период. Чтобы увидеть возможную нехватку в будущем, ведите плановый ДДС или платёжный календарь: на выбранный горизонт, например четыре–шесть недель, внесите ожидаемые даты и суммы зарплаты, налогов, аренды, материалов, подрядчиков и поступлений. Не включайте спорную оплату как гарантированную.
Управленческий баланс описывает активы, обязательства и капитал на дату: доступные деньги, дебиторскую задолженность, запасы и другие активы сопоставляют с долгами подрядчикам, авансами заказчиков и прочими обязательствами. Подотчёт проверяют по фактическим остаткам и документам. Баланс проекта или Фонда компании в 101 не заменяет баланс всей компании.
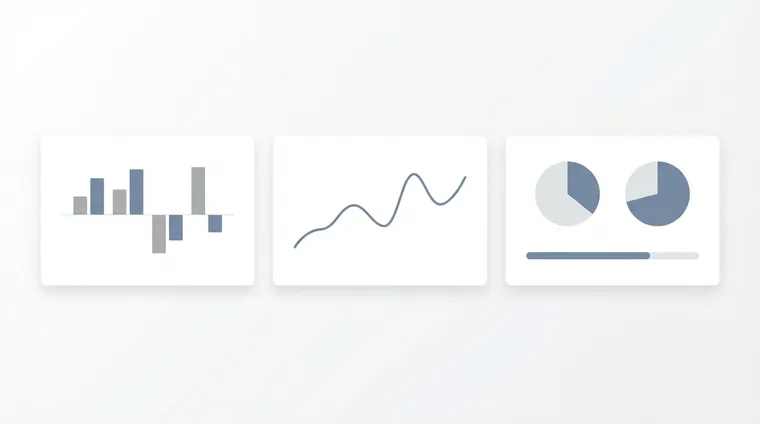
Карточки — схема трёх видов анализа, не экран 101. В 101 доступны конкретные виды данных: план-факт стоимости и прибыли выбранного проекта, записи и баланс проекта, а также учёт операций Фонда компании. Для полного P&L, фактического и планового ДДС и баланса по всей компании может понадобиться отдельная сборка и сверка данных. Доступ к отдельным разделам зависит от тарифа и прав пользователя.
Для порядка внедрения этих отчётов пригодится статья «Управленческий учёт в Беларуси в 2026 году»: в ней описаны модель учёта, ритм и сверка. Юрисдикция в статье другая; её нормы нельзя автоматически переносить на российскую компанию.
Отдельно отслеживайте фонд оплаты труда. В проектном бизнесе выплаты команде могут создавать существенную нагрузку на календарь. Учитывайте начисленные суммы и сроки обязательных выплат; о составе ФОТ — статья «Как сформировать ФОТ».
Кто вносит данные и как внедрить регламент?
Регламент задаёт ответственных и сроки внесения. События возникают на объектах, поэтому их удобно фиксировать участникам работы, а затем проверять ответственному за учёт. Если записи появляются только в конце месяца, текущие показатели остаются неполными.
Попробуйте двухнедельный пилот на одном проекте как рабочий ориентир, если объём операций позволяет. Это не гарантированный срок внедрения: сложность документооборота и число участников могут потребовать больше времени. После проверки правил переносите их на другие проекты.
- Выберите один объект, заведите его как проект и назначьте ответственных за поступления, закупки, отчёты о работах и подтверждение записей.
- Утвердите первый перечень статей и правила распределения прямых и общих затрат.
- Определите срок записи событий, например в день операции, и срок проверки. Документы оформляйте по характеру факта, условиям договора и требованиям закона; приёмку этапа фиксируйте в установленном порядке, не откладывая запись уже состоявшегося платежа.
- Настройте подотчёт: кто получает деньги, на какую цель, когда отчитывается, какие документы предоставляет и как сверяется остаток.
- Еженедельно сверяйте подтверждённые события проекта, его учётный баланс, фактические деньги, обязательства и платежи следующей недели.
- Ежемесячно закрывайте управленческий P&L по подтверждённым данным и проверяйте статьи, где накопились неразобранные суммы.
Если вы выбираете между CRM и финансовым учётом, проверьте текущую задачу. CRM помогает продажам; учёт показывает экономику проектов. Рост заказов без контроля обязательств и платежей может повысить риск кассового разрыва. Подробнее — «Нужна ли CRM? Сначала учёт, потом автоматизация продаж».
Разделяйте деньги бизнеса и личные траты собственника в записях и подтверждающих документах. Смешение затрудняет оценку результата и может вызвать вопросы банка к отдельным операциям; последствия зависят от обстоятельств. Если вы работаете как ИП, см. материал «Как ИП законно выводить деньги на личные нужды».
Когда пилот на одном объекте работает, переносите проверенные правила на портфель проектов и оценивайте потребность в расширенной аналитике. Возможности PRO+ и доступ к конкретным разделам проверяйте по действующему тарифу и правам пользователей; тариф сам по себе не заменяет сверку.
Если вы хотите внедрить порядок вместе с командой, обучение может помочь согласовать роли и настройки.
Система управленческого учёта складывается из своевременных записей, понятных статей, бюджета с обязательствами, платёжного календаря, трёх отчётных представлений и регулярной сверки. Так вы получаете основу для решений по текущим проектам, сохраняя различие между расчётной прибылью, учётным балансом и доступными деньгами.