

Материал разделяет исторический российский срез конца 2025 — начала 2026 года и общие принципы принятия решения. В исходном срезе обсуждались прекращение деятельности, распродажа остатков, завершение работы команды и попытки сохранить бизнес до весны. Для решения по своей компании сопоставляйте эти примеры с её финансовыми показателями и текущими условиями.
Содержание:
Российский пример: исторический дайджест на январь 2026 года
1) В России в первой половине 2024 года прекратили деятельность 107,5 тыс. компаний по всем основаниям. По публикации Интерфакса со ссылкой на данные ФНС, большая часть — 89,8 тыс. — была исключена из ЕГРЮЛ по решению налоговой. Изменение реестра не равнозначно закрытию действующего бизнеса из-за убытков.
2) По статистическому релизу Федресурса за I квартал 2025 года, в России открыли 1629 конкурсных производств — на 22,1% меньше, чем годом ранее. Снизилось и число уведомлений кредиторов о намерении инициировать банкротство. Эти исторические данные описывают конкретный период; по ним нельзя заключить, что долговых проблем у отдельной компании нет.
3) По годовому отчёту ФНС за 2024 год, разделу о регистрации, число индивидуальных предпринимателей в России составило около 4,5 млн. Этот исторический показатель помогает понять фон: сообщения о прекращении деятельности нужно сопоставлять с числом действующих и новых предпринимателей.
Что влияет на рост закрытия бизнесов?
Обсудим основные факторы:
- Налоги и режимы: в России основная ставка НДС с 01.01.2026 стала 22%. Это российский пример изменения условий; для своей компании проверяйте применимый налоговый режим.
- Дорогие деньги: в историческом российском срезе на 30.12.2025 ключевая ставка была 16%; следующим плановым заседанием тогда было 13.02.2026. Это не текущая ставка. Условия кредита и рассрочки поставщика оценивайте по конкретному договору.
- Кассовый разрыв: клиенты дольше согласовывают, поставщики чаще просят предоплату, а бизнес чаще платит вперёд. На проектных работах это быстро приводит к кассовым разрывам.
Это не повод паниковать и видеть во всем реализацию своих собственных страхов! Да, многие бизнесы закрываются, однако это не значит, что не выживет никто.
Почему предприниматели закрывают бизнес?
Причины в 2026 часто выглядят прозаично: в кассе не хватает денег на текущие платежи, хотя по «ощущениям» работы много. Это классический кассовый разрыв: обязательства наступают раньше поступлений. В 101 блоге есть разбор, почему кассовые разрывы появляются и как их тушить системно: как избежать кассового разрыва в строительной компании.
Вторая причина — выручка начинает проседать незаметно. Сначала меньше новых договоров, потом платежи «уезжают» вправо, потом снижается средний чек. Владелец продолжает держать темп, платит зарплаты и аренду, и в какой-то момент понимает, что бизнес финансируется личными деньгами. Подробно логика падения выручки разобрана в материале почему падает выручка бизнеса и что с этим делать.
Третья причина — цена перестала держать нагрузку. В российском примере с начала 2026 года действуют новая основная ставка НДС и изменённые правила УСН. Их влияние на нагрузку зависит от доходов, выбранных ставок и операций бизнеса. Ошибка в пересчёте прайса превращает «нормальный год» в год, где работают ради оборота. Чтобы зафиксировать, где ломается цена в кризисной ситуации, пригодится разбор методы ценообразования в проектном бизнесе в кризис.
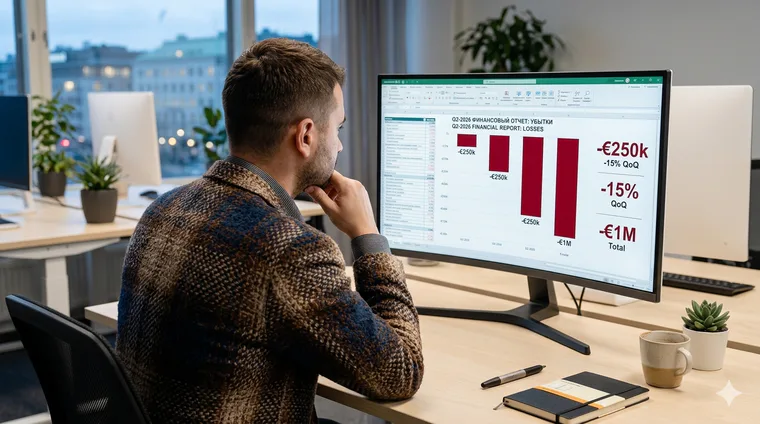
Условный пример из проектного бизнеса: бригада берёт несколько объектов с постоплатой, закупки материалов идут в первые недели, заказчик платит после закрытия этапа. В учёте деньги перемешиваются между объектами, и руководитель видит «общий плюс». Потом один объект даёт минус, и его закрывают деньгами другого. Через пару месяцев вылезает реальная картина: один проект съел маржу двух других, а в кассе пусто. Чтобы понять критический узел, проверьте цену, договор, учёт и работу команды; пример не доказывает, как часто предприниматели закрывают бизнес.
Если в учёте нет раздельности по проектам и нет план‑факта по деньгам, решение о закрытии становится эмоциональным. С цифрами появляется выбор: резать направление, менять договоры, пересобирать цену, замораживать рост.
Показатели, по которым принимают решение о закрытии бизнеса
У решения «закрывать или держаться» есть неприятная особенность: его тянут до последнего, когда вариантов уже мало. Поэтому полезно поставить себе «приборную панель» — 7–10 метрик, которые видно раз в неделю и раз в месяц. Если хочется готовый список, начните со статьи показатели эффективности бизнеса, которые должен анализировать каждый предприниматель.
Ниже — набор показателей, которые хорошо работают как стоп‑сигналы. Они подходят и для стройки, и для услуг, и для небольшого производства. Важно: смотрите на динамику, и фиксируйте правила расчёта. Сегодняшняя «прибыль» в голове легко превращается в ноль после сверки расходов.
| Показатель | Как смотреть? | Что значит для компании? |
|---|---|---|
| Запас денег (runway) | Сколько недель бизнес проживёт, если поступления остановятся и останутся обязательные платежи | Если запас меньше, чем цикл сделки, бизнес становится зависим от новых авансов и кредитов |
| Маржинальная прибыль по продукту / проекту | Выручка минус переменные затраты | При положительной маржинальной прибыли рост объёма может помочь покрыть постоянные расходы. При отрицательной маржинальной прибыли каждая дополнительная продажа увеличивает убыток |
| Постоянные расходы | Аренда, офис, управленцы, сервисы; проценты по кредитам учитывайте по принятой модели. Погашение основного долга отдельно включайте в денежный план | Высокая «планка» постоянных расходов делает просадку выручки критичной |
| Кассовый разрыв | Даты платежей и даты поступлений, план‑факт по деньгам | Частые разрывы означают, что модель оплаты и закупок разрушает бизнес |
| Дебиторка по срокам | Сколько денег «висит» у клиентов и как давно | Рост просрочки повышает риск остановки работ и конфликтов по договорам |
| Оборотный капитал | Текущие активы минус текущие обязательства | Если оборотного капитала не хватает, бизнес живёт на авансах и «перекладках» |
Чтобы эти показатели не превращались в ручную боль, нужна базовая финансовая структура. В проектном бизнесе полезно держать три отчёта: ДДС, ОПиУ и баланс. В 101 блоге есть материал три главных отчёта для собственника и отдельный разбор про оборотный капитал компании.
Отдельный слой риска — изменение налоговых условий. В российском примере с 01.01.2026 основная ставка НДС стала 22%, изменились правила УСН. Если бизнес упрётся в лимиты или попадёт в переход на НДС, экономика сделки меняется одномоментно. Держите под рукой разборы: НДС 2026: ставка 22% и что делать бизнесу, налоговая реформа 2026, изменения в УСН в 2026 году.
Если учёт живёт в разрозненных таблицах, решения по закрытию часто запаздывают: цифры появляются после факта. В Приложении 101 удобнее вести события по проектам, видеть поступления, расходы, обязательства и аналитику по марже. Такой учёт помогает раньше увидеть причину проблем; сам по себе он не гарантирует сохранение бизнеса.
Для глубокой аналитики полезно автоматизировать отчёты: прибыльность по проектам, структура расходов, фонд компании. В тарифе PRO+ в Приложении 101 отчёты собираются автоматически на основе внесённых событий и показывают аналитику по расходам, прибыли, маржинальности и фонду компании.
Ключевой вопрос для решения о закрытии бизнеса звучит просто: «модель приносит деньги на горизонте 3–6 месяцев при текущих правилах налогов, цены и спроса?» Если ответ не найден в цифрах, сначала нужен учёт, потом решение.
Как принять решение: закрывать, замораживать или перезапускать?
Если в компании кризис, это не значит, что ее нужно сразу закрывать. Есть множество сценариев реанимации бизнеса: закрыть юридически, заморозить операционку с сохранением базы, перезапустить модель с новым прайсом и договорами. Чтобы выбрать, нужно пройти короткий расчётный коридор:
- Собрать денежный план на 6 недель: обязательные платежи, ожидаемые поступления, даты. Если план делается впервые, начните с логики из материала про кассовый разрыв.
- Разложить прибыль по направлениям или проектам: где маржа есть, где её нет. Если нужен базовый расчёт, пригодится статья как посчитать рентабельность бизнеса.
- Пересчитать постоянные расходы и точку безубыточности. Для ориентира — материал как постоянные и переменные расходы влияют на бизнес.
- Проверить договоры и этапность оплат: аванс, закрытие этапов, сроки подписания актов, ответственность за просрочки. Договорная дисциплина часто дешевле кредита.
- Учесть применимый налоговый сценарий. Российский пример 2026 года — НДС 22% и обновлённые правила специальных режимов. В сложных случаях начните с обзора как микробизнесу пережить налоговую реформу 2026 и разберитесь, какой режим применим к вашей компании.
- Сделать выбор по варианту: закрытие, заморозка, перезапуск. Критерий — сколько денег и времени нужно, чтобы выйти в устойчивый плюс, и есть ли эти ресурсы.
Если после расчёта видно, что минус создаёт одно направление, закрывать всю компанию рано. В этот момент полезно провести «аудит управленческого учёта»: что считается выручкой, где сидят скрытые расходы, как устроена отчётность. В 101 блоге есть точка входа: аудит управленческого учёта и материал скрытые расходы бизнеса.
Если расчёт показывает, что денег на перезапуск нет, а долги растут быстрее выручки, закрытие становится способом остановить убыток. Тут важно не превращать закрытие в хаос: закрыть обязательства по сотрудникам и подрядчикам, довести документы по уже выполненным работам, закрыть договоры с клиентами. Юридическая часть зависит от формы бизнеса и ситуации с долгами, поэтому в сложных кейсах нужен юрист и бухгалтер.
Решение о закрытии может приниматься в момент, когда касса пустая и сроки обязательств уже наступили. Горизонт 6–12 недель до критической точки может оставить время на проверку сценария перезапуска. Возможность зависит от денег, долгов и спроса.
Кто выживет в 2026?
Дисциплина учёта и способность пересматривать решения могут повышать устойчивость. В российском примере начала 2026 года повышение основной ставки НДС до 22% требовало проверки цен и документов, а ключевая ставка 16% на конец декабря 2025 года отражала жёсткие денежно-кредитные условия того периода. Эти цифры не описывают все страны и не заменяют проверку текущих условий.
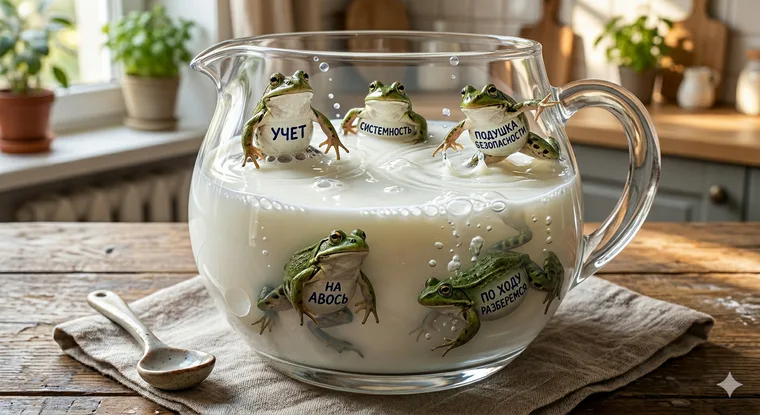
Вот портрет компаний, которые могут быть устойчивее (и здесь важны организация работы и финансовая дисциплина):
- Прайс и договоры пересчитаны под 2026, а не «как раньше». Для налоговой части смотрите налоговую реформу 2026 и дайджест по НДС 2026.
- Управление проектами связано с управлением деньгами, поэтому обязательства и закупки видны заранее. Например, в компании внедерены инструменты управления проектами и система бизнес‑аналитики.
- Постоянные расходы держатся на уровне, который переживает просадку выручки без паники.
- Команда и подрядчики работают по правилам: авансы, отчётность, сроки, подтверждение расходов.
Если ваша ниша — строительство, ремонт, проектные услуги, полезно посмотреть материал кризис 2026: план для подрядчика. Он хорошо описывает, как турбулентность бьёт по спросу, договорам и деньгам, и какие действия дают запас прочности.
И финальная мысль для заголовка «предприниматели закрывают бизнес». Устойчивее могут быть компании, которые учитывают применимые налоги, стоимость денег и ожидания клиентов, связывают учёт, договоры и прайс в одну систему. Гарантии выживания здесь нет. Эти действия дают основу для проверки вариантов. Тогда закрытие бизнеса перестаёт быть единственным выходом, появляется управляемый выбор.


