
Содержание:
Нужен ли бизнесу управленческий учет?
Финансовый учёт помогает владельцу бизнеса видеть денежные потоки, прибыль и состояние активов и обязательств. Без полных данных труднее заметить кассовый разрыв, оценить результат проектов и планировать развитие.
Ведите финансовый учёт, учитесь планировать, инвестируйте в команду и формируйте резервный фонд. Неполная отчётность и отсутствие анализа повышают риск ошибочных решений; сами по себе эти недостатки не означают неизбежного закрытия бизнеса.
Чтобы снизить риски и управлять развитием бизнеса, организуйте учёт:
- Своевременно сохраняйте данные обо всех поступлениях и выплатах. На сайте 101 среди возможностей приложения указаны учёт доходов и расходов и подотчётных денег.
- Сохраняйте информацию и систематизируйте её.
- Регулярно анализируйте показатели, чтобы выбирать обоснованную стратегию действий.
Отчет о движении денежных средств (ДДС)
Отчёт о движении денежных средств (ДДС) показывает поступления и выплаты за период и изменение денежных средств. Его также называют Cash Flow или CF. Чтобы оценить, хватит ли денег для будущих обязательств, сопоставляйте текущий остаток с прогнозом поступлений и платежей.
В простом управленческом варианте отчёт содержит денежные потоки с датами операций и категориями поступлений и выплат. Такой учёт можно начать с обычной таблицы; её данные показывают движение денег по кассовому методу.
Возьмём условный пример движения денег по одному счёту в рублях. Укажите даты, суммы, тип движения и категорию. Перевод 30 000 рублей из собственного резервного фонда входит в движение этого счёта; при сводном учёте всей компании переводы между собственными счетами исключаются. Чистое движение в таблице: 530 000 − 420 000 = 110 000 рублей. Конечный остаток определяется с учётом начального остатка.
| Дата | Сумма | Статья |
|---|---|---|
| ПОСТУПЛЕНИЯ | ||
| 10.05.2024 | 500 000 рублей | Аванс от клиента |
| 15.05.2024 | 30 000 рублей | Из резервного фонда |
| ВЫПЛАТА | ||
| 14.05.2024 | 300 000 рублей | Зарплаты |
| 25.05.2024 | 50 000 рублей | Аренда офиса |
| 26.05.2024 | 70 000 рублей | Налоги |
| ЧИСТОЕ ДВИЖЕНИЕ ПО СЧЁТУ | ||
| 110 000 рублей |
ДДС помогает обнаружить закономерности поступлений и выплат и оценить ликвидность. Например, сравните работу с 3 и 4 проектами: какой вариант требует больше оборотных денег? Чтобы выяснить, при каком варианте вы больше зарабатываете, дополнительно сравните прибыль проектов по ОПиУ. Масштабирование требует оценки структуры бизнеса и результатов проектов.
Отчет о прибылях и убытках (ОПиУ)
ОПиУ нужен, чтобы оценивать рентабельность вашего бизнеса. Этот отчет еще называют P&L.
Отчёт показывает выручку, расходы и финансовый результат за период. При методе начисления выручка признаётся по мере выполнения условий признания: например, передачи товаров или оказания услуг клиенту. Для управленческого учёта заранее определите правила признания и подтверждающие документы; запись события в приложении сама по себе не заменяет эти условия.
Выручка — денежная оценка переданных клиенту товаров, выполненных работ или оказанных услуг, признанная по применяемым правилам учёта. Получение аванса и получение окончательной оплаты отдельно отражаются в движении денег.
Выручка и связанные с ней расходы помогают оценить прибыльные направления и найти убыточные проекты. Прибыль не равна свободным деньгам: перед выводом средств дополнительно оцените остатки, будущие платежи, обязательства и применимые ограничения.
На сайте 101 представлены учёт доходов и расходов, прибыль и наценка, аналитика компании. Доступность нужных вам функций и условия тарифов уточняйте на сайте; эти возможности не означают автоматического формирования полного корпоративного ОПиУ без настройки правил учёта.
Балансовый отчет
Балансовый отчёт показывает финансовое положение компании на определённую дату: активы, обязательства и собственный капитал. Базовое соотношение: активы = обязательства + собственный капитал.
По балансу можно оценить:
- каким имуществом и оборудованием владеет компания;
- какие обязательства существуют на отчётную дату;
- какая сейчас кредиторская (сколько вы должны) и дебиторская задолженность (деньги, которые вам должны).
Баланс помогает оценить имущество, задолженность и долговую нагрузку. Например, признанная дебиторская задолженность показывает суммы, которые должны компании; ожидание аванса само по себе ещё не означает признанную задолженность. Баланс помогает анализировать ликвидность, а для оценки рентабельности его используют вместе с ОПиУ и подходящей базой расчёта. Он не гарантирует своевременной оплаты обязательств.
Данные о балансах и взаиморасчётах по проектам из 101 могут быть одним из источников управленческого учёта. Для общего баланса компании нужны также другие активы, обязательства и собственный капитал, отсутствующие в отдельных проектах.
Где брать данные для отчетов?
Самая сложная часть подготовки всех отчетов — это регулярно и системно собирать воедино все нужные данные.
Откуда можно взять информацию для создания отчетов?
- выписка со счетов;
- учёт наличных, документы и подтверждения выдачи подотчётных средств и последующих расходов; сама выдача денег под отчёт ещё не означает расход компании;
- чаты;
- заметки, в том числе на кусках обоев, и другие источники; существенные записи сверяйте с подтверждающими документами.
Главная сложность — собрать и согласовать данные из отчётов, счетов и других источников. На это может уходить много рабочего времени. Если вы ищете доступное решение для цифровизации учёта, изучите возможности 101 и актуальные условия тарифов.
Единая система учёта может сократить ручную работу, если данные регулярно и корректно вносятся. Аналитика помогает принимать решения, однако её полезность зависит от полноты записей и принятых правил расчёта.
Какие возможности учёта представлены на сайте 101?
- учёт доходов и расходов;
- балансы и взаиморасчёты;
- прибыль и наценка;
- аналитика компании;
- фонд компании.
На сайте также указаны расширенная аналитика и экспорт истории событий в тарифной таблице. Проверьте условия доступа и состав выгрузки для вашей задачи. Ниже сохранена иллюстрация из исходной статьи 2024 года: русскоязычный экран аналитики с задолженностями, маржинальностью и диаграммой валовой прибыли. Это исторический пример интерфейса, не подтверждение текущего набора функций или инструкция по действующему экрану.
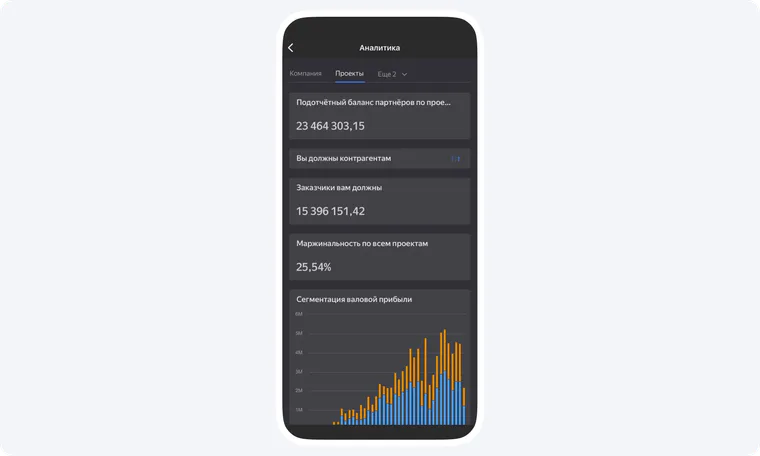
Отслеживайте результаты бизнес-решений в 101 и сопоставляйте аналитику с ДДС, ОПиУ и балансом, чтобы обоснованно планировать развитие компании.