Содержание:
Налоговые режимы, которые позволяют экономить
Возможно, прямо сейчас вы переплачиваете несколько сотен тысяч налогов в год, если ничего не знаете об упрощенных налоговых режимах и патенте (и о том, что эти два режима можно выгодно совмещать).
Патент для ИП
В 2026 году применять ПСН может ИП, если доходы за 2025 год и в течение 2026 года не превысили 20 млн ₽ и соблюдены остальные условия режима, включая ограничение по численности работников.
Источник: ФНС России — условия ПСН в 2026 году.
Преимущества данной системы налогообложения:
- фиксированная сумма налога, которая рассчитывается от вашего потенциального заработка, а не от реальных цифр доходов;
- отсутствие НДС (с некоторыми оговорками), НДФЛ и налога на имущество.
Рассчитать стоимость патента можно на сайте ФНС. На сохранённом ниже историческом скриншоте расчёта за 2023 год показано 220 716 рублей: срок с 1 января по 31 декабря, Краснодарский край, первая муниципальная группа и 12 наёмных работников. Эта сумма не является единой стоимостью патента для всего края или расчётом на 2026 год.
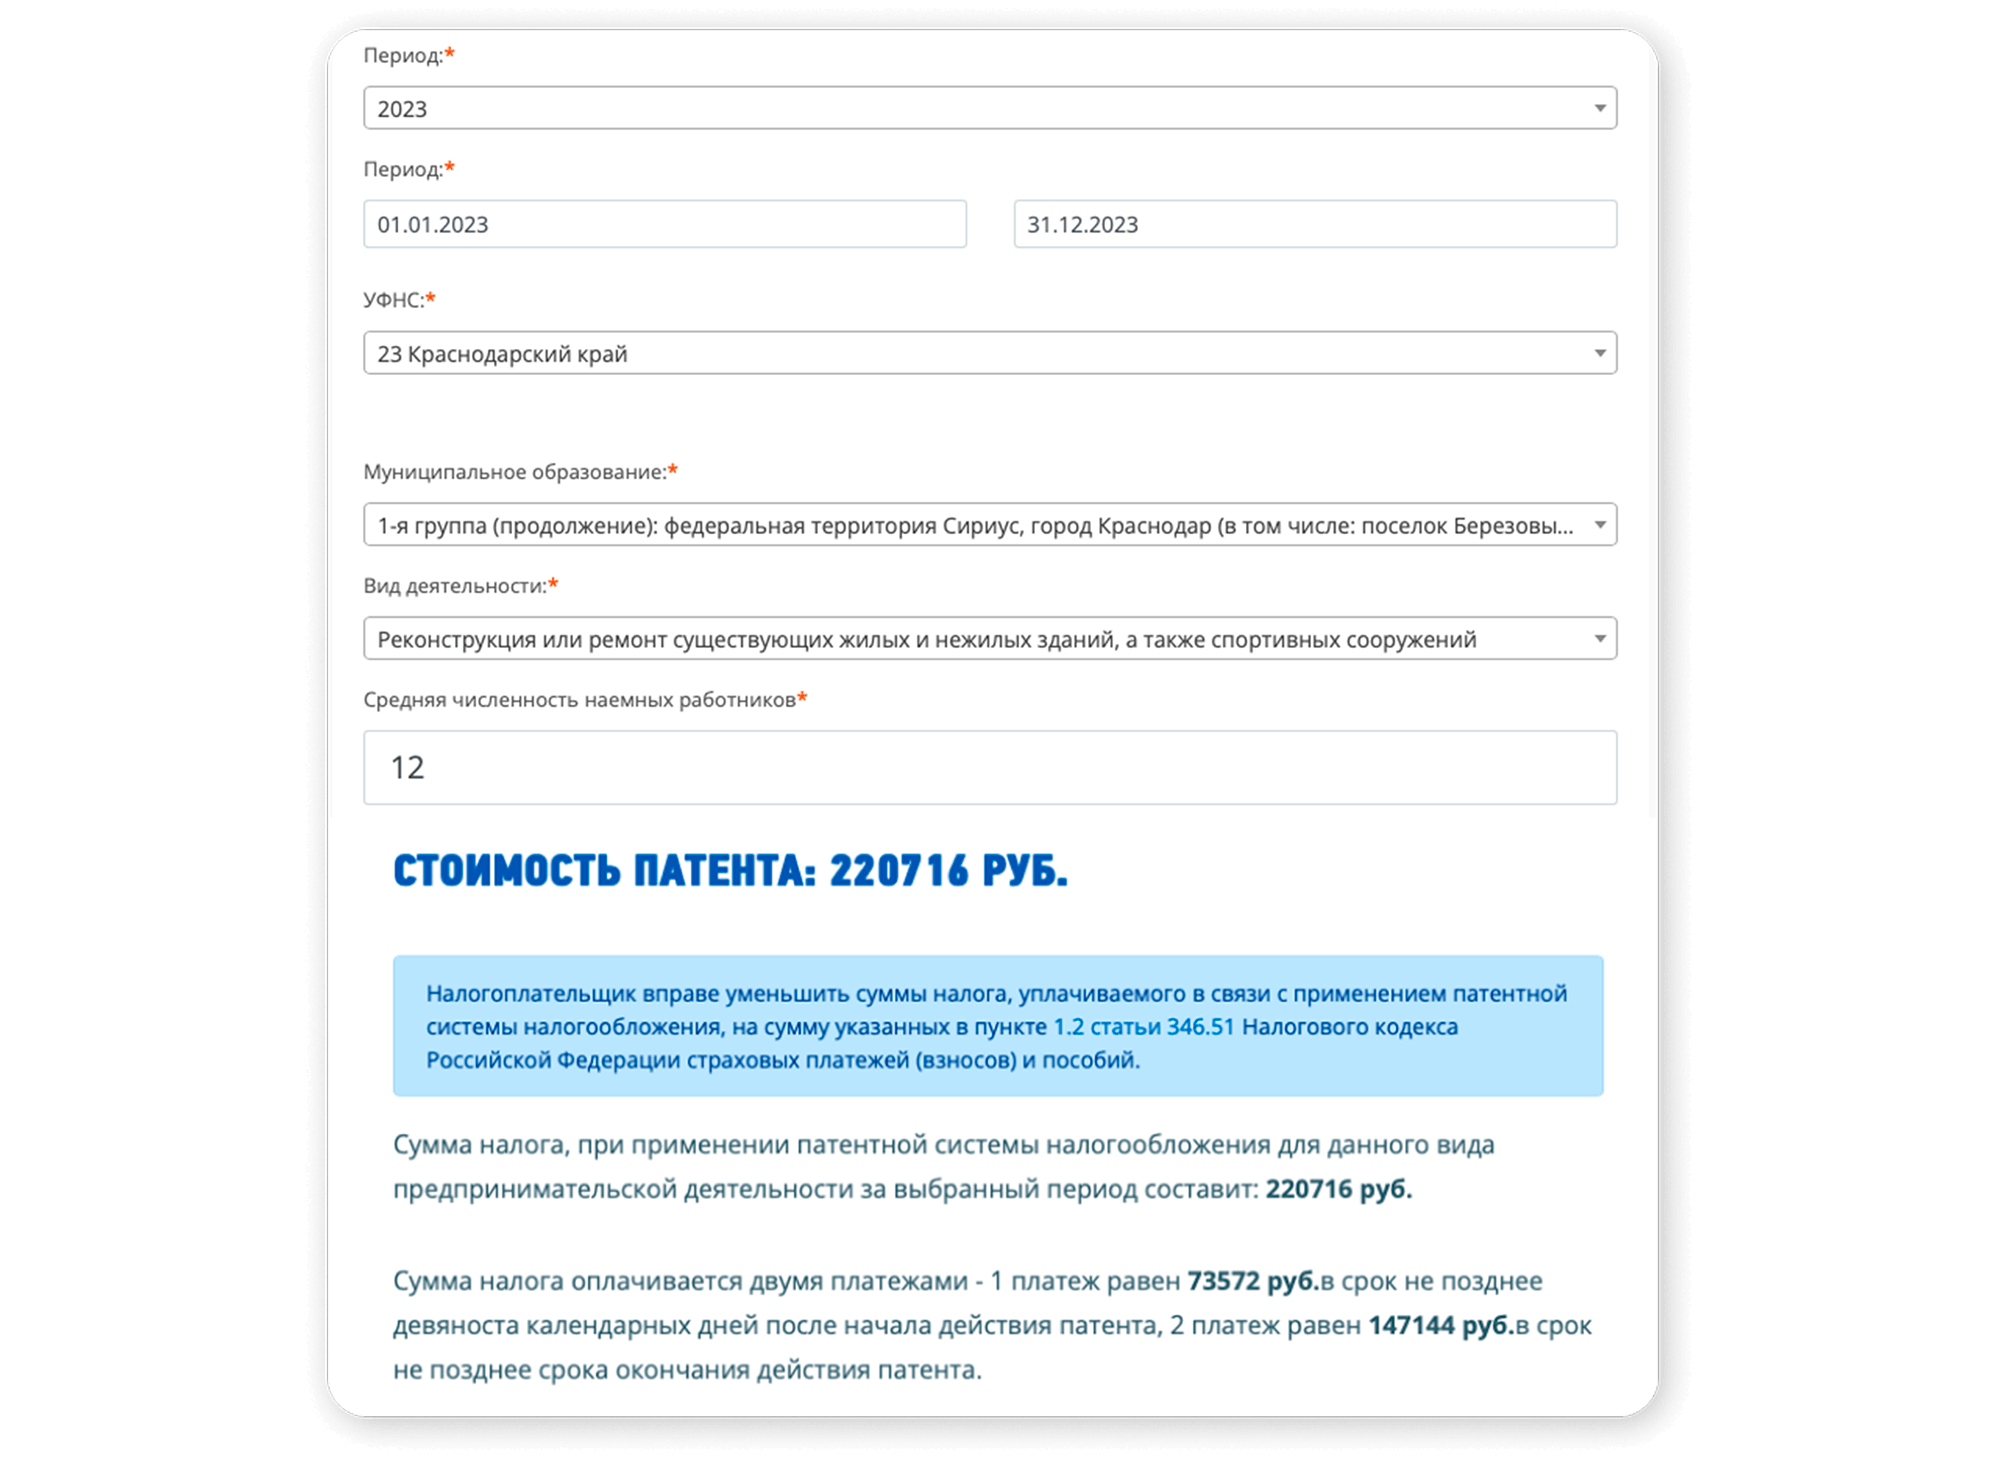
Эта сумма налогов за весь год или 12 месяцев. Это соответствует 18 393 рублям в среднем за месяц, но не означает ежемесячный график оплаты патента. Освобождения от других налогов применяются с предусмотренными законом исключениями.
Естественно, у патента есть свои ограничения:
- При утрате права на ПСН ИП считается перешедшим на общий режим с начала налогового периода, на который выдан патент, либо на УСН, если одновременно применял УСН. Это не означает, что только сумма превышения автоматически облагается по ОСНО.
- По позиции Минфина и Верховного Суда, нельзя привлекать других ИП и юридические лица как субподрядчиков для выполнения работ в рамках ПСН. Это ограничение применения налогового режима; см. определение ВС от 31.01.2022 №306-ЭС21-27445.
Источник: ФНС России — последствия утраты права на ПСН.
УСН для ИП и ООО
В 2026 году ИП на УСН освобождается от НДС, если доходы за 2025 год не превысили 20 млн ₽; при превышении этого порога в 2026 году НДС исчисляется с первого числа следующего месяца. Освобождение имеет исключения, включая отдельные обязанности налогового агента и импорт. ИП на УСН освобождается от НДФЛ по доходам от предпринимательской деятельности и от налога на имущество по имуществу, используемому в бизнесе. Освобождение от налога на имущество не применяется к объектам недвижимости, включённым в региональный перечень по пункту 7 статьи 378.2 НК РФ.
Источник: ФНС России — НДС при УСН в 2026 году.
Источник: ФНС России — налоги, заменяемые УСН, и исключения.
Кто может перейти на УСН?
- индивидуальные предприниматели и ООО;
- доход не выше 490,5 млн ₽ в 2026 году;
- не более 130 сотрудников.
В 2026 году верхний лимит доходов для применения УСН составляет 490,5 млн ₽. Для перехода организации на УСН доход за девять месяцев 2026 года не должен превышать 367,875 млн ₽. Ограничение по численности — не более 130 работников; остальные организационные условия проверяются отдельно.
Источник: ФНС России — условия применения УСН в 2026 году.
Также УСН позволяет самостоятельно определить, выгодно вам отсчитывать налог от доходов или разницы доходов с расходами:
1. Доходы — 6%
Однако ФНС пишет, что законы РФ не запрещают снизить ее до 1% в отдельных случаях. Проверим?
Источник: Упрощенная система налогообложения: считаем сколько платить
1. Доходы минус расходы — 15%
Эта система может выручить при низких продажах: если по итогам года сумма исчисленного налога оказалась меньше 1% полученных за год доходов, уплачивается минимальный налог в размере 1% от полученных доходов.
Источник: Упрощенная система налогообложения: считаем сколько платить
Что выбрать строителю?
Возможно, вам не нужно делать выбор! Законом не запрещено совмещать выгодную патентную систему с УСН, ведь строители работают с несколькими сущностями — конкретными работами от субподрядчиков и материалами от заказчика. Чтобы не платить высокий налог за материалы, вам обязательно стоит перейти на УСН перед покупкой патента.
С кем выгоднее работать ИП?
Доходы за работы или услуги, выполненные самозанятым для нынешнего работодателя или бывшего работодателя до истечения двух лет после увольнения, не облагаются НПД. В этих случаях заказчик должен исчислить НДФЛ и страховые взносы. Для допустимого НПД отношения должны быть самостоятельными и не иметь признаков трудовых.
Источник: ФНС России — НПД и работы для нынешнего или бывшего работодателя.
Ваш идеальный договор субподряда от профессионального юриста, составленный с учетом судебной практики. Договор позволит вам защитить свои права, четко зафиксировав обязанности субподрядчика.
Кешбек от государства: разбираемся с налоговыми вычетами
ИП на ОСНО рассчитывает НДФЛ с предпринимательской налоговой базы по прогрессивной шкале: 13%, 15%, 18%, 20% и 22%. Ставка зависит от величины годовой налоговой базы; каждая повышенная ставка применяется к соответствующей части дохода.
Источник: ФНС России — расчёт НДФЛ индивидуального предпринимателя.
Ниже — основные виды налоговых вычетов и отдельное правило НДФЛ по процентам по вкладам. Условия и лимиты нужно проверять для того года, за который заявляется вычет.
1. Стандартные
Стандартный вычет на детей предоставляется ежемесячно до месяца, в котором доход работника с начала года превысил 450 000 ₽. После превышения порога вычет перестаёт применяться.
Источник: ФНС России — федеральный лимит дохода для стандартного вычета на детей.
2. Социальные
Общий лимит социальных расходов для вычета составляет 150 000 ₽. При ставке НДФЛ 13% максимальный возврат по таким расходам в совокупности составляет 19 500 ₽; отдельные виды расходов могут иметь собственные правила.
Источник: ФНС России — лимит социальных вычетов.
Налог на проценты по вкладам
НДФЛ рассчитывается не по сумме вклада, а по процентному доходу, полученному за год по всем вкладам и счетам. Налоговая база равна превышению полученных процентов над необлагаемой суммой: 1 млн ₽, умноженный на максимальную ключевую ставку Банка России на первое число каждого месяца соответствующего года.
Источник: ФНС России — НДФЛ с процентов по вкладам.
3. Имущественные
Имущественный вычет состоит из разных частей. При ставке НДФЛ 13% максимальный возврат с расходов на покупку или строительство жилья составляет 260 000 ₽, а по уплаченным ипотечным процентам — дополнительно до 390 000 ₽. Размер возврата по покупке зависит от применяемой ставки НДФЛ; 650 000 ₽ нельзя называть единым возвратом только за покупку жилья.
Источник: ФНС России — имущественные вычеты в 2026 году.
4. Профессиональные
Например, вы можете вычесть из своих доходов расходы (документально подтверждённые) или просто 20% — это называется профессиональный вычет.
Источник: НДФЛ индивидуального предпринимателя: рассчитываем налог
Взять свои финансы под контроль можно с помощью Приложения 101, которое поможет вам разобраться с доходами от бизнеса. Видя четкую аналитику и выстроив автоматизированную систему, вы перестанете тратить время на рутину и сможете увеличить количество объектов в работе без потери качества.