
Вопрос «аренда или покупка офиса» обычно приходит в момент, когда команда выросла из кухни и коворкинга. Появляются встречи с клиентами, документы, техника, зона для переговоров, место под хранение. И вместе с этим появляется регулярная строка расходов, которая влияет на прибыль не хуже фонда оплаты труда.
Сравнивать аренду и покупку по ощущениям рискованно. Регулярная аренда и часть расходов на содержание создают обязательства независимо от загрузки. Покупка помещения, возвратный депозит и погашение основной суммы кредита относятся к другим денежным потокам: их нельзя автоматически считать текущими операционными расходами. В управленческом учёте такие расходы важно выделять отдельно, чтобы не «размазать» их по проектам и не получить случайные управленческие выводы.
Разберём плюсы и минусы обоих вариантов, а потом соберём простой расчёт на 3–5 лет, чтобы решение опиралось на цифры.
Содержание:
Какие вопросы решить до сравнения аренды и покупки?
Сравнение «снять офис или купить» ломается, если сначала не зафиксировать требования. Офис — инструмент: он помогает продавать, работать, хранить, собирать команду. У инструмента есть параметры, которые влияют на стоимость владения.
Первый блок — срок и гибкость. Если бизнес растёт рывками, потребность в площади может быстро измениться. В такой ситуации покупка часто превращается в заморозку денег в метрах, которые уже не подходят под текущий формат работы.
Второй блок — финансовая нагрузка. Офисная аренда относится к постоянным расходам, как и часть окладов, налоги, подписки. Эти расходы удобно считать в одном контуре: через юнит-экономику, точку безубыточности, рентабельность. Тут помогают материалы про показатели эффективности бизнеса и про то, как устроена аналитика в Приложении 101.
Аренда офиса: за и против
Аренда — про скорость и управляемый риск. Договор подписали, сделали косметику, заехали. Для многих компаний это способ протестировать локацию, формат офиса и реальную потребность в площади.
Что обычно в плюс: переезд проще, легче менять метраж под рост команды, меньше денег уходит в первый платёж (по сравнению с покупкой). Ещё аренда дисциплинирует: офис рассматривается как расход, который должен окупаться продажами и скоростью процессов.
Что обычно в минус: зависимость от условий арендодателя, индексация, ограничения на перепланировку, риск расторжения. Плюс психологический момент: часто не хочется вкладывать серьёзный ремонт в помещение, которое не принадлежит компании. Поэтому до ремонта стоит проверить срок договора, условия согласования работ и компенсацию улучшений: эмоциональный аргумент сам по себе не определяет выгодный вариант.
Покупка офиса: за и против
Покупка — про контроль и долгий горизонт. Компания приобретает помещение в собственность; возможность продажи, сдачи в аренду или залога зависит от применимого права, назначения объекта, обременений и условий финансирования. Собственный офис может поддерживать образ устойчивой компании, но сам по себе не подтверждает её платёжеспособность.
Что обычно в плюс: больше возможностей для долгосрочного обустройства и организации пространства под процессы — переговорные, шоурум или рабочие зоны. Перепланировка, инженерные изменения, склад и мастерская должны соответствовать разрешённому использованию, местным требованиям и необходимым согласованиям.
Что обычно в минус: входной чек и сопутствующие расходы (сделка, ремонт, мебель, техника), риск промахнуться с локацией, снижение гибкости. Если формат бизнеса поменялся (удалёнка, новый район, другой поток клиентов), офис начинает «тормозить» компанию: решение о переезде упирается в продажу объекта или в сдачу в аренду.
| Критерий | Аренда | Покупка |
|---|---|---|
| Гибкость по площади | Высокая: проще расшириться или сократиться | Ниже: смена офиса требует сделки |
| Входные расходы | Ниже: депозит, первый месяц, базовая подготовка | Выше: покупка + ремонт + обустройство |
| Контроль над ремонтом | Ограничения по договору | Больше возможностей, но с учётом назначения объекта и обязательных согласований |
| Риск роста платежей | Индексация и пересмотр условий | Зависит от финансирования и содержания объекта |
| Право собственности на помещение | Обычная аренда не передаёт собственность автоматически | Приобретается по условиям сделки и применимого права; использование может иметь ограничения |
Право собственности и бухгалтерский актив — разные вопросы. Например, применяющий МСФО арендатор по IFRS 16 обычно признаёт актив права пользования и обязательство по аренде; стандарт предусматривает исключения для краткосрочной аренды и малоценных объектов. Налоги и бухгалтерскую классификацию проверяйте по стандартам и праву, применимым к вашей компании.
Как посчитать аренду и покупку в одной модели?
Для сравнения разделите первоначальные выплаты, платежи по месяцам и денежный результат в конце выбранного периода. Горизонт 3–5 лет здесь — пример для сценарного расчёта, а не прогноз окупаемости. Покупка оставляет актив, а кредит может оставлять долг: без этих остатков сравнение с арендой будет неполным.
Ниже алгоритм для предварительного сравнения. Используйте одинаковые площадь, срок, валюту и состав включённых платежей; налоговые эффекты учитывайте отдельно по местным правилам. Расчёт не заменяет юридическую и техническую проверку помещения.
- Шаг 1. Зафиксируйте требования и сценарии: метраж, район, парковка, доступ, клиентская зона, срок использования и ожидаемые изменения команды.
- Шаг 2. Соберите денежные потоки аренды: депозит и подготовка в начале, аренда с договорной индексацией и содержание по месяцам, возможные расходы на выезд в конце. Ожидаемый возврат депозита покажите отдельным поступлением по условиям договора; сумма под риском удержания остаётся в неблагоприятном сценарии.
- Шаг 3. Рассчитайте покупку. Без кредита включите полную цену, расходы сделки, подготовку и содержание; в конце периода отдельно покажите предполагаемую чистую выручку от продажи. С кредитом включите первоначальный взнос, расходы сделки, подготовку, ежемесячные кредитные платежи и содержание. Из предполагаемой цены продажи вычтите расходы продажи и остаток долга. Полную цену объекта к взносу и платежам повторно не прибавляйте.
- Шаг 4. Сопоставьте время платежей и потребность в оборотных деньгах. Для углублённого сравнения можно дисконтировать денежные потоки всех вариантов по одной обоснованной ставке. Если стоимость капитала уже учтена ставкой, не добавляйте её повторно отдельной суммой. Доходность вложений в развитие бизнеса рассматривайте как неопределённый альтернативный сценарий.
- Шаг 5. Сравните итоговые денежные оттоки за период за вычетом конечных поступлений и максимальную потребность в деньгах. Проверьте сценарии роста аренды, ремонта и снижения цены продажи. Денежный поток не равен бухгалтерскому расходу: основной долг, депозит и приобретение актива не следует целиком переносить в расчёт операционной точки безубыточности.
Если хочется глубже, можно разложить офисные траты по статьям и понять, где именно съедается прибыль. В 101 это обычно начинают с понятных статей расходов и одинаковых названий для команды. Подходит разбор про статьи расходов, даже если бизнес не про стройку: логика учёта там универсальная.
Для операционной точки безубыточности отдельно определите постоянные расходы и маржинальность по переменным затратам. При положительной маржинальности требуемая выручка равна постоянным расходам, делённым на долю маржинальной прибыли. Покупку помещения и погашение основной суммы кредита проверяйте в плане денег; состав расходов периода зависит от правил учёта.
Ремонт, переезд, обустройство: где чаще теряются деньги
В споре «аренда или покупка офиса» часто забывают про третью часть: стоимость приведения помещения в рабочее состояние. Ремонт и комплектация могут существенно увеличить бюджет: по ходу подготовки обнаруживаются задачи по электрике, вентиляции, оборудованию или мебели под рост команды.
Полезное правило: любая смета по офису должна жить версиями. Если договорились на одну сумму, а в процессе она выросла, важно фиксировать, что именно добавилось и кто согласовал. Сопоставляйте исходный бюджет, согласованные изменения и фактические расходы; отдельно сохраняйте основание каждой дополнительной работы.
Ещё один источник потерь — переезд как проект: простой команды, потерянные документы, хаос с доступами и расходниками. Это редко считают, пока не случится.
Как держать офисные расходы под контролем
Офисные платежи — часть постоянных расходов. Их удобно вести отдельным «контуром компании», чтобы видеть, сколько денег уходит на поддержку бизнеса: аренда, связь, бухгалтерия, сервисы, зарплаты офиса. Отдельная группа офисных расходов помогает сопоставлять их с выручкой и маржинальной прибылью.
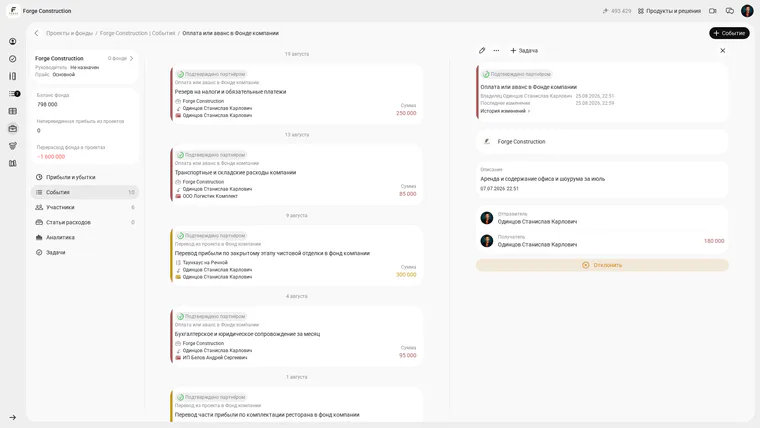
В Приложении 101 фонд компании помогает отдельно учитывать общехозяйственные операции. Оферта PRO+, пункт 1.2 предусматривает учёт финансовых операций фонда и его отчётность. Запись события отражает внесённые данные об оплате или авансе; её статус в приложении не заменяет банковского подтверждения перевода. Полноту учёта сверяйте с договорами и платёжными документами.
На снимке ниже открыта существующая учебная запись «Аренда и содержание офиса и шоурума за июль» в фонде Forge Construction. В карточке показаны описание, отправитель, получатель и условная сумма 180 000. Все данные этого демонстрационного аккаунта вымышленные; сумма не является рыночной ставкой аренды или рекомендацией бюджета. Снимок показывает учётную запись, а не факт исполнения банковского платежа.
Если офис выбирается на фоне роста, полезно параллельно считать рентабельность и смотреть, как постоянные расходы влияют на прибыльность. Подойдут материалы: как считается рентабельность, что такое маржинальная прибыль, как считать выручку в управленческом учёте.
Короткие выводы: когда аренда, когда покупка
Аренда чаще подходит, когда нужен быстрый офис, есть неопределённость по росту команды, хочется протестировать локацию и формат, важна гибкость по метражу.
Покупка чаще подходит, когда понятен горизонт работы в локации, есть устойчивый денежный поток, планируется серьёзный ремонт под процессы, а офис воспринимается как часть доверия и «фасада» компании.
Если решение застряло, начните с требований к офису и допустимой денежной нагрузки, затем проверьте аренду и покупку на одинаковом горизонте. Отдельно оцените постоянные расходы и точку безубыточности. Когда цифры собраны, выбор офиса перестаёт быть спором вкуса.