Кризис редко бьёт по всем одинаково. У одной компании падает поток заявок, у другой растёт себестоимость, у третьей деньги зависают в незакрытых работах. Итог один: прибыль становится тоньше, ошибки видны быстрее.
В такие периоды у руководителя остаются два рычага: управлять маржой по сделкам и управлять скоростью денег. В стройке и ремонте это почти всегда сводится к проектному учёту, договорённостям с заказчиком и дисциплине по материалам.
Ниже пять способов, которые могут помочь увеличить прибыль даже тогда, когда вокруг сжимается спрос. Текст заточен под проектный бизнес: ремонт, отделка, инженерка, небольшие генподрядные команды.
Содержание:
- Кризис: где в компании прячется прибыль?
- Способ 1. Пересчитать маржинальность по каждому типу работ
- Способ 2. Поднять средний чек через упаковку и правила изменений
- Способ 3. Снять потери на материалах, переделках и простоях
- Способ 4. Ускорить деньги: авансы, этапы, закрывающие документы
- Способ 5. Включить управленческий контроль на ежедневной частоте
- Чек‑лист на 7 дней
Кризис: где в компании прячется прибыль?
Проблема кризиса в том, что он редко создаёт новые убытки. Он проявляет старые: неучтённые скидки, лишние выезды, перерасход материалов, работы без подписанных объёмов, слабую дисциплину по оплатам.
Задача на старте простая: перестать измерять бизнес общей выручкой и перейти к прибыльности по проектам и направлениям. Если учёт пока на уровне «деньги пришли, деньги ушли», полезно начать с короткого аудита управленческой логики и статей затрат. В блоге 101 есть отдельный материал про аудит управленческого учёта и типовые провалы, которые режут прибыль.
Дальше работа становится предметной: что приносит маржу, что даёт кассовые разрывы, где команда теряет время и материалы. Пять способов ниже можно внедрять параллельно, только начните с одного, чтобы увидеть эффект на цифрах.
Способ 1. Пересчитать маржинальность по каждому типу работ
Маржинальность «по компании» в кризис обманывает. Один проект вытягивает прибыль, второй сжирает ресурсы, третий выглядит прибыльным до момента гарантийных выездов. Нужна детализация: сколько маржи даёт каждый тип работ, каждый формат объекта, каждый канал привлечения.
Условный пример: команда берёт «комплекс под ключ» и отдельные санузлы. По ощущениям санузлы выгоднее, потому что короткие. После пересчёта выясняется другое: в санузлах чаще изменения по ходу, больше доставок и мелких закупок, больше переделок из‑за стыковки смежников. Итоговая маржа ниже, деньги крутятся быстрее, нервов больше.
Чтобы пересчитать маржинальность, достаточно трёх вещей: плановая смета, факт по расходам, факт по трудозатратам. Сметную часть удобно выстраивать как систему, а не как файлы в папке. Если сметы часто живут в таблицах, загляните в материал Excel или Приложение 101 для проектов и решите, что мешает считать стабильно. Также можно рассчитать маржинальность не только по отдельным позициям, но и увидеть цифры по целым статьям расходов.
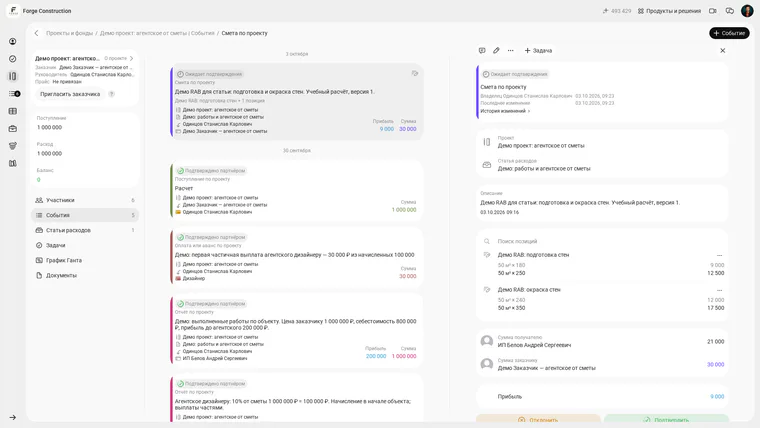
Учебный пример в русскоязычной версии 101: сохранённая смета с двумя позициями. Затраты — 21 000, сумма заказчику — 30 000, плановая прибыль — 9 000. Смета ожидает подтверждения; это план, а не фактическая прибыль проекта.
После пересчёта появляется карта решений: какие работы временно ставить на паузу, где менять правила, где повышать ценник, где усиливать контроль. Это база для следующих четырёх способов.
Способ 2. Поднять средний чек через упаковку и правила изменений
В кризис рука тянется снижать ценник, лишь бы забрать объект. Проблема в том, что скидка почти всегда идёт прямо из прибыли. Гораздо безопаснее поднять средний чек за счёт упаковки работ и правил изменений по ходу.
Два направления, которые дают результат быстро. Первое: пакеты работ с понятными границами. Когда заказчик видит «минимум», «стандарт», «расширенный», разговор становится конкретнее: что входит, что считается отдельной задачей, где начинается доплата. Второе: регламент изменений. Любое изменение фиксируется, оценивается, подтверждается, попадает в график оплат.
Чтобы разговор про ценник проходил спокойно, полезно навести порядок в терминах: чем отличается «цена» от «стоимости», что такое «смета», где закладывается управленческий резерв. В блоге 101 есть статья «Цена и стоимость: в чем разница», она хорошо приземляет дискуссию на цифры.
Ещё один ход: продавать не «ремонт», а понятный конечный результат с предсказуемым процессом. В стройке это часто решается прозрачной сметой и внятным календарём работ. Отдельно посмотрите материал «Что такое смета на ремонт и как ее рассчитать?», он помогает структурировать коммерческое предложение.
Способ 3. Снять потери на материалах, переделках и простоях
Оптимизация затрат звучит скучно, пока не посчитаете потери на одном объекте: лишние доставки, закупки «на всякий случай», остатки без возврата, простои из‑за несогласованных этапов, переделки после приёмки. В кризис такие потери становятся основной точкой роста прибыли.
Рабочая логика бережливого подхода простая: фиксируйте повторяющиеся потери, устанавливайте ограничения и измеряйте эффект. В качестве опоры можно взять материал про бережливое производство для строителей и адаптировать идеи под свою команду.
Сценарий: мастер просит докупить мешки и крепёж «чтобы не сорвать сроки». Закупщик берёт с запасом, остатки разъезжаются по объектам, часть теряется, часть лежит на складе. Решение обычно в правилах: закупка под ведомость, возврат остатков по акту, запрет на «серые» покупки вне согласования, единый справочник материалов.
Если материалы дают серьёзную долю расходов, полезно выстроить учёт закупок и расходов, чтобы контролировать перерасход. Для проверки остатков отдельно учитывайте использование, возвраты и перемещения материалов. В блоге есть статья «Как упростить учет строительных материалов?», она показывает, с чего начать.
Способ 4. Ускорить деньги: авансы, этапы, закрывающие документы
Можно иметь хорошую маржу и при этом постоянно сидеть без денег. В кризис это заканчивается остановкой работ в самый неудобный момент. Поэтому отдельная цель: ускорить оборот денег и сделать график оплат частью управления проектом.
Первый слой: авансы и этапность. Если команда работает по постоплате, риск резко выше. Перестройка часто начинается с простого правила: в договоре есть этапы, у этапов есть объём, у объёма есть срок и сумма, у суммы есть предоплата. В блоге 101 есть материал про переход на авансовую систему, его удобно использовать как чек‑лист переговоров.
Второй слой: закрывающие документы и фиксация выполненного. Чем позже согласованы объёмы, тем позже вы получите деньги. Если у вас много объектов и работ, стоит автоматизировать подготовку закрывающих документов и контроль согласования. В блоге есть статья про подготовку актов выполненных работ, там разобрана логика процесса.
Третий слой: прогноз денег по каждому проекту. Он показывает, где возникнет кассовый разрыв и что с ним делать: перенести закупку, согласовать досрочную оплату, пересобрать этапы. Здесь помогает связка «бюджет проекта + факт + календарь». По теме есть статья «Как управлять бюджетом проекта в Приложении 101».
Способ 5. Включить управленческий контроль на ежедневной частоте
Пятый способ звучит масштабно, но по сути он про регулярность. Кризис не оставляет места «разбору финансов по пятницам». Нужен ежедневный ритм: что происходит с маржой, что происходит с оплатами, что происходит с расходами, где команда отклонилась от плана.
Если учёт ведётся разрозненно, контроль превращается в ручной поиск цифр. Тут выручает единая система учёта проектов и статей, чтобы управленческие отчёты собирались без героизма. Полезно почитать «Как организовать управленческий учет в проектном бизнесе?» и выбрать набор отчётов, который подходит именно вам.
Хорошая практика на кризис: договориться внутри команды о трёх ежедневных вопросах. Что сегодня делаем, чтобы закрыть этап и выставить оплату? Какие расходы сегодня обязательны, какие переносятся? Где по объекту есть риск перерасхода или переделки?
Если вы хотите собрать контроль в одном месте, посмотрите, как это устроено в Приложении 101: проекты, бюджеты, статьи, фактические расходы, отчёты. Для старта бывает достаточно навести порядок в статьях расходов и перестать смешивать личные траты с проектными. По теме расходов в блоге есть материал про распределение расходов по статьям.
Чек‑лист на 7 дней
Если времени мало, возьмите этот план на неделю. Он помогает проверить выбранные меры, даже если команда пока работает без полностью настроенной системы.
- Разбейте проекты и типы работ на группы и пересчитайте маржу по факту за последние 2–3 месяца.
- Выделите три главных источника перерасхода: материалы, переделки, простои. Установите одно правило, которое сокращает потери уже с завтрашнего дня.
- Пересоберите коммерческое предложение: пакеты работ, границы, правила изменений, календарь оплат.
- Введите этапность оплат по всем новым договорам и проверьте, что по текущим объектам есть понятный план закрытий.
- Выберите три ежедневных метрики: маржа по объекту (план/факт), дебиторка по оплатам, перерасход по материалам.
- Раз в день фиксируйте отклонения и одно действие, которое возвращает проект в план.
- Через неделю пересчитайте цифры повторно и решите, что масштабировать на все объекты.
Кризис не отменяет рост. Он делает рост требовательным: прибыль появляется там, где есть учёт, правила и дисциплина.