
कार्यालय किराए पर लें या खरीदें—यह सवाल आम तौर पर तब उठता है जब टीम रसोई या साझा कार्यस्थल में नहीं समाती। ग्राहकों से मुलाकात, दस्तावेज़, उपकरण, बैठक क्षेत्र और भंडारण के लिए जगह चाहिए। इनके साथ नियमित लागत भी आती है, जिसका लाभ पर वेतन जितना प्रभाव पड़ सकता है।
केवल सहज अनुमान से किराए और खरीद की तुलना करना जोखिम भरा है। नियमित किराया और कुछ रखरखाव लागत काम की मात्रा से स्वतंत्र दायित्व बनाते हैं। संपत्ति खरीदना, वापसी योग्य जमा देना और ऋण का मूलधन चुकाना अलग नकदी प्रवाह हैं: उन्हें अपने आप चालू परिचालन खर्च नहीं माना जा सकता। प्रबंधन लेखांकन में कार्यालय के खर्च अलग पहचानें, ताकि वे परियोजनाओं में मनमाने ढंग से न बँटें और गलत निष्कर्ष न निकलें।
हम दोनों विकल्पों के फायदे और नुकसान देखेंगे, फिर 3–5 वर्षों की सरल तुलना बनाएँगे ताकि निर्णय आँकड़ों पर आधारित हो।
विषय-सूची:
किराए और खरीद की तुलना से पहले क्या तय करें?
यदि आवश्यकताएँ पहले तय नहीं की गईं, तो किराए और खरीद की तुलना का आधार टूट जाता है। कार्यालय बिक्री, काम, सामान रखने और टीम को एक जगह लाने का साधन है। उसकी विशेषताएँ उपयोग और स्वामित्व की लागत प्रभावित करती हैं।
अवधि और लचीलेपन से शुरू करें। यदि व्यवसाय रुक-रुककर तेजी से बढ़ता है, तो जगह की आवश्यकता जल्दी बदल सकती है। खरीद से पैसा ऐसे परिसर में फँस सकता है जो टीम के काम के तरीके के अनुकूल नहीं रहा।
दूसरा पहलू वित्तीय दबाव है। कार्यालय का किराया कुछ वेतन, कर और सदस्यताओं की तरह स्थिर खर्च है। प्रति इकाई अर्थशास्त्र, सम-विच्छेद विश्लेषण और लाभप्रदता इन लागतों का संयुक्त आकलन करने में मदद करते हैं। उपयोगी लेख हैं व्यवसाय के प्रदर्शन संकेतक और 101 ऐप में विश्लेषण कैसे काम करता है (लेख रूसी में)।
कार्यालय किराए पर लेना: फायदे और नुकसान
किराया गति और नियंत्रित जोखिम देता है: अनुबंध करें, छोटी मरम्मत करें और स्थानांतरित हो जाएँ। कई कंपनियों के लिए यह स्थान, कार्यालय प्रारूप और वास्तव में आवश्यक क्षेत्रफल जाँचने का तरीका है।
सामान्य फायदे हैं आसान स्थानांतरण, टीम बढ़ने पर जगह बदलने की अधिक गुंजाइश और खरीद की तुलना में कम प्रारंभिक नकदी। किराया अनुशासन भी बढ़ाता है: कार्यालय की लागत बिक्री और प्रक्रियाओं की दक्षता से उचित सिद्ध होनी चाहिए।
सामान्य नुकसान हैं मकान मालिक की शर्तों पर निर्भरता, सूचकांक के अनुसार बढ़ोतरी, बदलावों पर प्रतिबंध और अनुबंध समाप्त होने का जोखिम। मनोवैज्ञानिक पहलू भी है: कंपनी के स्वामित्व में न होने वाले परिसर में बड़ा निवेश करने से आप हिचक सकते हैं। काम शुरू करने से पहले किराए की अवधि, अनुमोदन की आवश्यकताएँ और सुधारों के मुआवज़े की जाँच करें। केवल भावनात्मक तर्क यह सिद्ध नहीं करता कि कौन-सा विकल्प वित्तीय रूप से बेहतर है।
कार्यालय खरीदना: फायदे और नुकसान
खरीद नियंत्रण और अधिक लंबी योजना अवधि देती है। कंपनी परिसर का स्वामित्व प्राप्त करती है; उसे बेचने, किराए पर देने या गिरवी रखने की संभावना लागू कानून, अनुमत उपयोग, संपत्ति पर भार और वित्तपोषण की शर्तों पर निर्भर है। अपना कार्यालय स्थिरता की छवि में मदद कर सकता है, लेकिन कंपनी की ऋण चुकाने की क्षमता अपने आप सिद्ध नहीं करता।
सामान्य फायदे हैं दीर्घकालीन साज-सज्जा और प्रक्रियाओं के अनुरूप जगह व्यवस्थित करने की अधिक संभावना, जैसे बैठक कक्ष, प्रदर्शन क्षेत्र या कार्यस्थल। भवन में बदलाव, तकनीकी प्रणालियाँ, भंडारण और कार्यशालाएँ अनुमत उपयोग, स्थानीय आवश्यकताओं और जरूरी अनुमोदनों के अनुरूप होने चाहिए।
सामान्य नुकसान हैं खरीद मूल्य और लेनदेन, साज-सज्जा, फर्नीचर तथा उपकरण की लागत, गलत स्थान चुनने का जोखिम और कम लचीलापन। दूरस्थ काम, नया क्षेत्र या ग्राहकों के प्रवाह में बदलाव के कारण व्यवसाय का प्रारूप बदले, तो कार्यालय बाधा बन सकता है: स्थानांतरण संपत्ति बेचने या किराए पर देने पर निर्भर होगा।
| मानदंड | किराया | खरीद |
|---|---|---|
| क्षेत्रफल का लचीलापन | अधिक: जगह बढ़ाना या घटाना आसान | कम: कार्यालय बदलने के लिए लेनदेन चाहिए |
| प्रारंभिक लागत | कम: जमा, पहले महीने का किराया और बुनियादी तैयारी | अधिक: खरीद + साज-सज्जा + फर्नीचर |
| बदलावों पर नियंत्रण | किराए के अनुबंध के प्रतिबंध | अधिक गुंजाइश, अनुमत उपयोग और अनिवार्य अनुमोदनों के अधीन |
| भुगतान बढ़ने का जोखिम | सूचकांक के अनुसार बढ़ोतरी और किराए की शर्तों में संशोधन | वित्तपोषण और संपत्ति के रखरखाव पर निर्भर |
| परिसर का स्वामित्व | साधारण किराया अपने आप स्वामित्व हस्तांतरित नहीं करता | लेनदेन और लागू कानून के अनुसार प्राप्त; उपयोग प्रतिबंधित हो सकता है |
स्वामित्व और खातों में परिसंपत्ति अलग प्रश्न हैं। उदाहरण के लिए, IFRS लागू करने वाला किरायेदार आम तौर पर उपयोग-अधिकार परिसंपत्ति और पट्टा देनदारी पहचानता है, IFRS 16 के अनुसार (स्रोत अंग्रेज़ी में); मानक अल्पकालीन पट्टों और कम मूल्य की परिसंपत्तियों के लिए छूट देता है। कर और लेखांकन वर्गीकरण अपनी कंपनी पर लागू मानकों और कानून के अनुसार जाँचें।
एक ही मॉडल में किराए और खरीद की तुलना कैसे करें?
प्रारंभिक नकदी बहिर्वाह, मासिक भुगतान और चुनी अवधि के अंत का नकदी परिणाम अलग करें। 3–5 वर्ष परिदृश्य विश्लेषण का उदाहरण है, निवेश वापसी अवधि का अनुमान नहीं। खरीद के बाद परिसंपत्ति बचती है, जबकि ऋण में बकाया बच सकता है। इन शेष राशियों के बिना किराए से तुलना अधूरी है।
निम्न चरण प्रारंभिक तुलना देते हैं। एक ही क्षेत्रफल, अवधि, मुद्रा और शामिल भुगतानों का दायरा लें; कर प्रभाव स्थानीय नियमों के अनुसार अलग आँकें। गणना परिसर की कानूनी और तकनीकी जाँच का विकल्प नहीं है।
- चरण 1. आवश्यकताएँ और परिदृश्य तय करें: क्षेत्रफल, इलाका, पार्किंग, पहुँच, ग्राहक क्षेत्र, अपेक्षित उपयोग अवधि और टीम में संभावित बदलाव।
- चरण 2. किराए के नकदी प्रवाह बनाएँ: शुरू में जमा और तैयारी, हर महीने अनुबंधानुसार बढ़ोतरी वाला किराया और रखरखाव, अंत में संभावित खाली करने की लागत। जमा की अपेक्षित वापसी अनुबंध की शर्तों के अनुसार अलग नकदी अंतर्वाह दिखाएँ। जो राशि रोकी जा सकती है उसे प्रतिकूल परिदृश्य में रखें।
- चरण 3. खरीद की गणना करें। बिना ऋण के पूरा मूल्य, लेनदेन लागत, तैयारी और रखरखाव शामिल करें; अवधि के अंत में बिक्री से अनुमानित शुद्ध प्राप्ति अलग दिखाएँ। ऋण के साथ प्रारंभिक भुगतान, लेनदेन लागत, तैयारी, मासिक ऋण भुगतान और रखरखाव शामिल करें। अनुमानित बिक्री मूल्य से बेचने की लागत और बकाया ऋण घटाएँ। प्रारंभिक और ऋण भुगतानों के ऊपर संपत्ति का पूरा मूल्य दोबारा न जोड़ें।
- चरण 4. भुगतान के समय और कार्यशील पूँजी की जरूरत की तुलना करें। अधिक गहरी तुलना के लिए सभी विकल्पों के नकदी प्रवाहों को एक ही उचित दर से वर्तमान मूल्य पर ला सकते हैं। यदि दर पहले ही पूँजी की लागत शामिल करती है, तो उसे अलग राशि के रूप में दोबारा न जोड़ें। व्यवसाय की वृद्धि में निवेश के प्रतिफल को अनिश्चित वैकल्पिक परिदृश्य मानें।
- चरण 5. अवधि के कुल नकदी बहिर्वाह में से अंतिम अंतर्वाह घटाकर तुलना करें और अधिकतम नकदी जरूरत भी देखें। किराया बढ़ने, साज-सज्जा लागत और कम बिक्री मूल्य के परिदृश्य जाँचें। नकदी प्रवाह लेखांकन खर्च नहीं है: ऋण मूलधन, जमा और परिसंपत्ति खरीद को परिचालन सम-विच्छेद गणना में पूरा शामिल नहीं करना चाहिए।
गहरे विश्लेषण के लिए कार्यालय के खर्च श्रेणियों में बाँटें ताकि दिखे कि लाभ कहाँ खर्च हो रहा है। 101 में स्पष्ट खर्च श्रेणियाँ और पूरी टीम में समान नाम उपयोगी शुरुआत हैं। हमारा खर्च श्रेणियों पर लेख (रूसी में) निर्माण से बाहर भी उपयोगी है: लागत दर्ज करने का तरीका अधिक व्यापक रूप से लागू होता है।
परिचालन सम-विच्छेद बिंदु के लिए स्थिर खर्च और परिवर्तनशील लागत पर आधारित अंशदान मार्जिन अनुपात अलग पहचानें। अनुपात सकारात्मक हो, तो आवश्यक राजस्व स्थिर खर्च को उस अनुपात से भाग देने पर मिलता है। परिसर खरीद और ऋण मूलधन की वापसी नकदी योजना में जाँचें; किसी अवधि में मान्य खर्च लागू लेखांकन नियमों पर निर्भर हैं।
साज-सज्जा, स्थानांतरण और फर्नीचर: कहाँ पैसा खो सकता है
किराए या खरीद की चर्चा में तीसरा घटक अक्सर छूटता है: परिसर को काम के लिए तैयार करने की लागत। तैयारी के दौरान बिजली, वेंटिलेशन, उपकरण या बढ़ती टीम के फर्नीचर की जरूरत सामने आए, तो साज-सज्जा और फर्नीचर बजट काफी बढ़ा सकते हैं।
एक उपयोगी नियम है कार्यालय की साज-सज्जा के हर लागत-अनुमान के संस्करण रखना। काम के दौरान तय राशि बढ़े, तो दर्ज करें कि क्या जोड़ा गया और किसने स्वीकृति दी। शुरुआती बजट, सहमत बदलाव और वास्तविक खर्च की तुलना करें तथा हर अतिरिक्त काम का आधार रखें।
स्थानांतरण खुद भी नुकसान का स्रोत है: टीम का काम रुकना, दस्तावेज़ खोना, पहुँच और आपूर्ति की अव्यवस्था। ये लागत अक्सर सामने आने तक नज़रअंदाज़ रहती हैं।
कार्यालय के खर्च कैसे नियंत्रित करें
कार्यालय भुगतान स्थिर खर्चों का हिस्सा हैं। कंपनी स्तर पर उन्हें अलग दर्ज करने से दिखता है कि व्यवसाय चलाने पर कितना खर्च है: किराया, संचार, लेखांकन, सेवाएँ और कार्यालय कर्मचारियों का वेतन। कार्यालय खर्चों का अलग समूह उनकी तुलना राजस्व और अंशदान मार्जिन से करना आसान बनाता है।
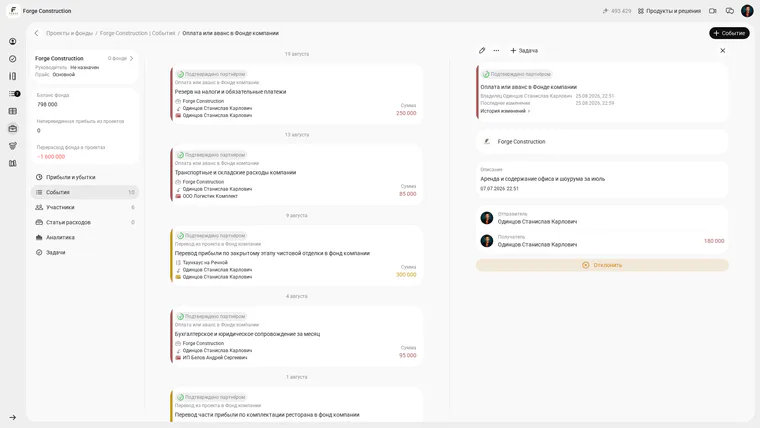
101 ऐप में कंपनी फंड सामान्य लेनदेन अलग दर्ज करने में मदद करता है। PRO+ प्रस्ताव की शर्तें, खंड 1.2 (रूसी में) फंड के वित्तीय लेनदेन दर्ज करने और रिपोर्ट देने का प्रावधान करती हैं। घटना भुगतान या अग्रिम की दर्ज जानकारी दर्शाती है; ऐप में उसकी स्थिति बैंक द्वारा हस्तांतरण की पुष्टि का विकल्प नहीं है। रिकॉर्ड की पूर्णता अनुबंधों और भुगतान दस्तावेज़ों से मिलाएँ।
नीचे का स्क्रीनशॉट Forge Construction के कंपनी फंड में जुलाई के कार्यालय और प्रदर्शन क्षेत्र के किराए तथा रखरखाव का मौजूद प्रशिक्षण रिकॉर्ड दिखाता है। कार्ड में विवरण, भेजने वाला, प्राप्तकर्ता और उदाहरण राशि 180 000 दिखाई देती है। इस प्रदर्शन खाते के सभी आँकड़े काल्पनिक हैं; राशि बाज़ार का किराया या सुझाया बजट नहीं है। स्क्रीनशॉट लेखांकन रिकॉर्ड दिखाता है, बैंक भुगतान होने का प्रमाण नहीं।
व्यवसाय बढ़ते समय कार्यालय चुन रहे हों, तो लाभप्रदता भी निकालें और उस पर स्थिर खर्चों का असर देखें। उपयोगी लेख हैं लाभप्रदता की गणना, अंशदान मार्जिन का अर्थ और प्रबंधन लेखांकन में राजस्व की गणना।
निष्कर्ष: कब किराए पर लें और कब खरीदें
किराया अक्सर उपयुक्त है जब जगह जल्दी चाहिए, टीम की वृद्धि अनिश्चित है, स्थान और कार्यालय प्रारूप जाँचना चाहते हैं या क्षेत्रफल का लचीलापन जरूरी है।
खरीद अक्सर उपयुक्त है जब उस स्थान पर योजना की अवधि स्पष्ट है, नकदी प्रवाह स्थिर है, प्रक्रियाओं के अनुरूप बड़ी साज-सज्जा की योजना है और कार्यालय कंपनी की छवि तथा विश्वसनीयता का हिस्सा है।
निर्णय अटक जाए, तो कार्यालय की आवश्यकताओं और वहन योग्य नकदी प्रतिबद्धता से शुरू करें, फिर एक ही अवधि में किराए और खरीद की तुलना करें। स्थिर खर्च तथा सम-विच्छेद बिंदु अलग आँकें। आँकड़े जुटने के बाद कार्यालय चुनना व्यक्तिगत पसंद पर कम निर्भर होगा।