
Содержание:
- Что такое неучтенные расходы и как они бьют по прибыли?
- 6 частых причин, по которым появляются неучтенные расходы
- Категории неучтенных расходов: где искать в первую очередь?
- Как найти ошибки в учете?
- Как внедрить учет расходов без сопротивления команды?
- Инструмент, который помогает обнаружить неучтенные расходы
- Что делать после первой находки: закрепляем результат
Что такое неучтенные расходы и как они бьют по прибыли?
Неучтенные расходы — это расходы, которые были совершены, но не отображены в таблицах, документах или сервисах для учета средств. В стройке и ремонтах эта разница обычно появляется там, где много участников и много мелких платежей: мастер купил расходники, прораб оплатил доставку, офис оплатил рекламу, бухгалтерия списала комиссию банка. Денег на счету меньше, а в проекте баланс не обновился.
Опасность неучтенных расходов в том, что они ломают управленческую картину. Если расход не отражён в учёте, план/факт неполон. Если запись есть, но нет корректной привязки к объекту и статье, анализ конкретного проекта затруднён. В итоге решения принимаются по ощущениям.
Вымышленная иллюстрация: мужчина за столом говорит по телефону и передаёт рублёвые банкноты другому человеку. Кадр не подтверждает реальную оплату или отсутствие отчёта.
Есть бытовая версия этой проблемы: чеки теряются. В телеграм-канале Приложения 101 описывали ситуацию, когда после сдачи объекта в машине нашли чеки на 50 000 ₽. Деньги потрачены, в отчете их нет.
6 частых причин, по которым появляются неучтенные расходы
Причина № 1 — расходы компании смешались с расходами проектов. Офис, реклама, сервисы, связь, техника, административные зарплаты не относятся к конкретному объекту. Если эти траты не выделены в отдельный объект учета, то каждый проект кажется прибыльным, а компания «проедает» себя. В 101 для раздельного учёта есть Фонд компании. Доступные операции и лимиты зависят от тарифа; наличие Фонда нельзя считать исключительной возможностью PRO+.
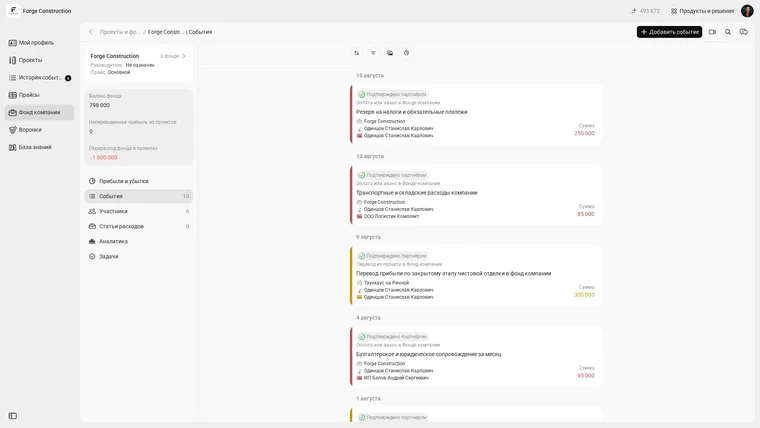
Вымышленные события Фонда компании в русском интерфейсе: оплаты или авансы и переводы из проектов показаны раздельно. Перевод между проектом и фондом не означает новый расход.
Причина № 2 — подотчетные средства. Деньги выдали человеку, дальше начинается «скину потом», «чек у водителя», «накладная у поставщика». Когда учет подотчета собран в одном месте, видно, кто получил средства и на какую сумму еще не отчитался. В Приложении 101 для сверки предусмотрен подотчётный баланс по каждому контрагенту. Положительный остаток может означать ещё не потраченные средства или отсутствие отчёта; сам по себе он не доказывает потерю денег.
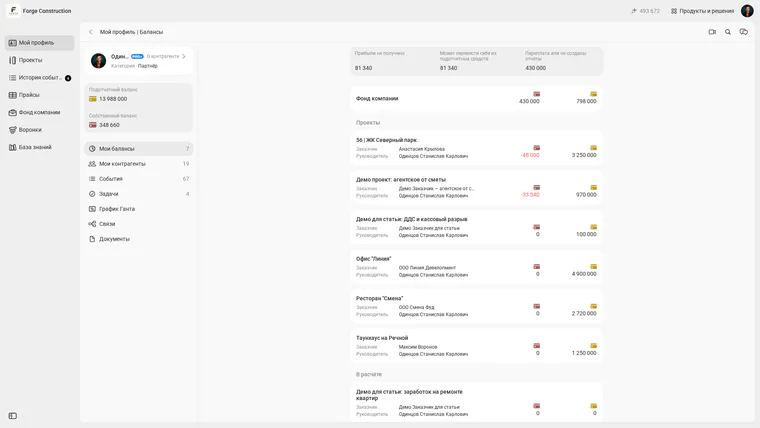
Демонстрационный аккаунт Forge Construction, роль владельца. Русский интерфейс показывает подотчётный и собственный балансы отдельно по проектам и Фонду компании. Сам остаток не доказывает потерю.
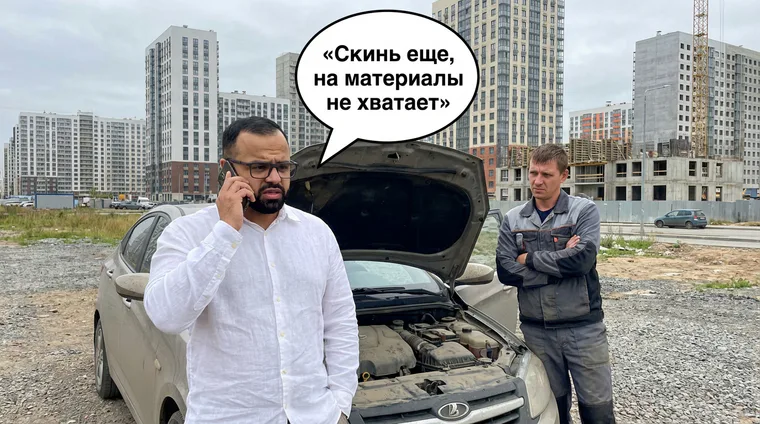
Вымышленная иллюстрация у автомобиля. В русской реплике написано: «Скинь еще, на материалы не хватает». Она показывает просьбу о деньгах, не подтверждает покупку или размер подотчёта.
Причина № 3 — расход возник, когда проект уже завершен. Доставка приехала позже, подрядчик выставил акт в конце месяца, инструмент купили «на будущие объекты». Если нет правила регистрировать поздние документы и платежи, расходы легко теряются. Разделяйте дату возникновения затрат и дату оплаты: при учёте обязательств неоплаченный счёт тоже требует записи, а движение денег сверяется отдельно.
Причина № 4 — расходы не разнесены по статьям. Когда все складывается в «прочее», перестает работать аналитика. Нельзя понять, что именно распирает себестоимость: материалы, логистика, работы, техника. В 101 Блоге подробно разобран принцип распределения расходов по статьям.
Причина № 5 — ручной учет и дубли. Один и тот же счёт попал в учёт дважды, платёж ушёл без назначения, часть покупок разбросана по личным картам. В статье про скрытые расходы это выделяют отдельным слоем потерь из-за хаоса в данных и ручных операций.
Причина № 6 — неверная классификация затрат. В проектном бизнесе важно отделять прямые затраты от косвенных. Операционные и неоперационные расходы — другое деление; его нельзя смешивать с привязкой затрат к проекту. Офисные расходы и маркетинг обычно относятся к операционной деятельности. Иначе метрики перестают совпадать с реальностью. Про прямые затраты есть отдельный разбор в блоге, как и про неоперационные расходы.
Категории неучтенных расходов: где искать в первую очередь?
Чтобы найти неучтенные расходы, полезно думать категориями. Ниже — рабочая карта, которой хватает большинству компаний на первом проходе. Дальше структура уточняется под вашу модель работы.
- Проектные прямые расходы: материалы, работы, услуги подрядчиков, техника, доставка, расходники по объекту. Логика «один объект — один проект» делает эти траты видимыми и сопоставимыми с планом.
- Расходы компании (накладные): аренда, офисные зарплаты, маркетинг, связь, подписки, топливо, налоги, обучение. Их удобно вести отдельно от проектных расходов.
- Подотчёт и авансы: проверьте выданные сотрудникам и поставщикам суммы и отчёты по ним. Выдача денег или аванс сами по себе не всегда означают расход. При сверке не считайте одну покупку дважды — при выдаче средств и при подтверждении их использования. Чем больше людей покупает с карт и наличными, тем сложнее сверка.
- Ошибки сметы и расчетов: не заложили расходники, пропустили доставку, не учли подъем, забыли про вывоз мусора. На дистанции такие мелочи превращаются в системную потерю маржи.
Как найти ошибки в учете?
Таблица перечисляет сигналы для проверки. Прибыль и остаток денег различаются; отсутствие чека и запись в «прочее» сами по себе не означают пропуск расхода. Дубль может завышать записанные расходы. Для каждого расхождения установите причину по платежам, записям и подтверждениям.
| Сигнал | Что проверить | Возможные причины расхождения |
|---|---|---|
| Проект «в плюсе», денег нет | Платежи вне проекта | Доставка, мелкие закупки, списания с карт |
| Прораб часто просит «докинь» | Подотчет и авансы | Чеки не сданы, расходы не подтверждены |
| Маржа меняется от объекта к объекту | Разнос по статьям | Все записано в «прочее», нет аналитики |
| В компании растет оборот, прибыль стоит | Расходы компании | Реклама, сервисы, техника, офис |
Дальше — алгоритм первичной сверки. Для небольшого массива данных ориентир — один вечер и следующее утро, примерно 1–2 дня; фактический срок зависит от числа операций и доступности документов. Он даёт список расхождений, каждое из которых нужно проверить.
- Шаг 1. Выгрузите все исходящие платежи за последние 30 дней (банк, наличка, переводы по картам).
- Шаг 2. Разделите платежи на две группы: «по объектам» и «по компании». Отдельно пометьте переводы между своими счетами, подотчёт и авансы, чтобы не принять любое списание за фактический расход.
- Шаг 3. Внутри «по объектам» проверьте привязку к проектам и статьям расходов. Если статьи не настроены, настройте базовую структуру.
- Шаг 4. Проверьте подотчёт: кому выдавались деньги, на какую сумму нет отчета, какие чеки и накладные не приложены.
- Шаг 5. Пройдите по «мелким платежам»: доставка, расходники, топливо, комиссии, сервисы. Среди них могут оказаться неучтённые расходы.
- Шаг 6. Сверьте план/факт по двум активным объектам: где перерасход, где затраты выпали из учёта, где возникли дополнительные работы без бюджета.
- Шаг 7. Зафиксируйте правила на будущее: кто вносит расход, в какой срок, что считается подтверждением, кто проверяет раз в неделю.
Как внедрить учет расходов без сопротивления команды?
Безболезненное внедрение учета расходов строится на двух принципах: минимум новых действий для людей на объекте и максимум ясности для руководителя. Учет ломается там, где нужно заполнять «простыню» в конце недели и вспоминать, кто что покупал.
В проектной модели проще: каждый объект ведется отдельным проектом, расходы падают в него сразу, руководитель видит баланс и перерасход. В Приложении 101 эта логика базовая.
Рабочая схема внедрения выглядит так:
- Шаг 1. Выберите один активный объект и начните вести учет только по нему. Когда команда привыкнет, добавьте остальные.
- Шаг 2. Настройте 5–8 статей расходов под вашу модель работы: например, материалы, работы, техника, логистика, прочее.
- Шаг 3. Договоритесь о сроке регистрации: покупку и платёж фиксируют сразу, а документы по возникшим обязательствам — при получении. Если мастер купил материалы, он регистрирует покупку и прикладывает подтверждение; выдачу ему денег учитывают отдельно.
- Шаг 4. Упростите подтверждение: чек, фото, накладная. Бумажный чек сфотографируйте и приложите в момент покупки: к концу недели его легко потерять.
- Шаг 5. Проверьте подотчёт: выданные суммы отражаются в балансе человека, использование подтверждается отчётами, а неиспользованный остаток возвращается или сверяется отдельно. Это дисциплинирует и руководителя, и команду.
- Шаг 6. Раз в неделю проводите короткую финансовую проверку: ориентировочно 30–40 минут на проекты, подотчёт и расходы компании. Если данных много или есть расхождения, потребуется больше времени.
Инструмент, который помогает обнаружить неучтенные расходы
Инструмент для поиска неучтенных расходов должен делать три вещи: давать расходу адрес, хранить подтверждения, показывать баланс по людям и проектам. Приложение 101 построено вокруг проектного учета: объект ведется отдельным проектом, внутри есть статьи расходов, отчеты и понятный баланс.
Ключевые функции, которые помогают вытащить неучтенные расходы:
- Фиксация покупок и подтверждений. В 101 есть распознавание позиций и возможность прикладывать файлы к отчёту. На сайте заявлено сканирование чеков по QR-коду; совместимость конкретного чека нужно проверить, её нельзя автоматически считать одинаковой для всех стран. После распознавания сверьте позиции и сумму, затем сохраните отчёт.
- Баланс подотчета по каждому человеку. Можно сверить выданные средства и отчёты. Остаток требует проверки: он может включать ещё не использованные деньги.
- Фонд компании. Отдельное место для корпоративных событий и взаиморасчётов, чтобы офисные траты не терялись среди проектных данных. Условия тарифа и права роли проверяйте отдельно. Перевод между проектом и фондом сам по себе не создаёт новый расход.
- Отчеты по проекту и по статьям расходов. Когда статьи настроены, видно, что тянет бюджет: логистика, материалы, работы.
В форме «Отчёт» укажите проект или Фонд компании и статью расходов, проверьте позиции. Кнопка «Сканировать позиции» запускает работу с выбранным изображением; на приведённом кадре ничего не распознано и не сохранено.
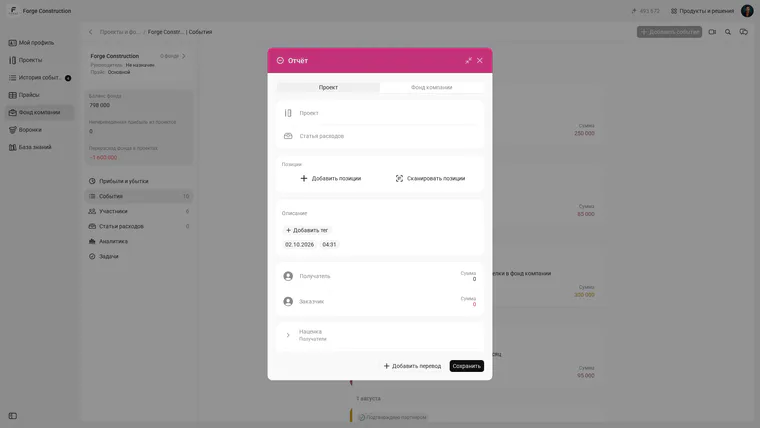
Новая несохранённая форма «Отчёт» в русском интерфейсе. Видны поля проекта и статьи расходов и добавление позиций. Пустая форма не подтверждает выполненную покупку.
В блоке «Файлы» приложите подтверждение к записи. Наличие кнопки или пустой формы не доказывает, что документ уже загружен; перед сохранением проверьте его и сумму.
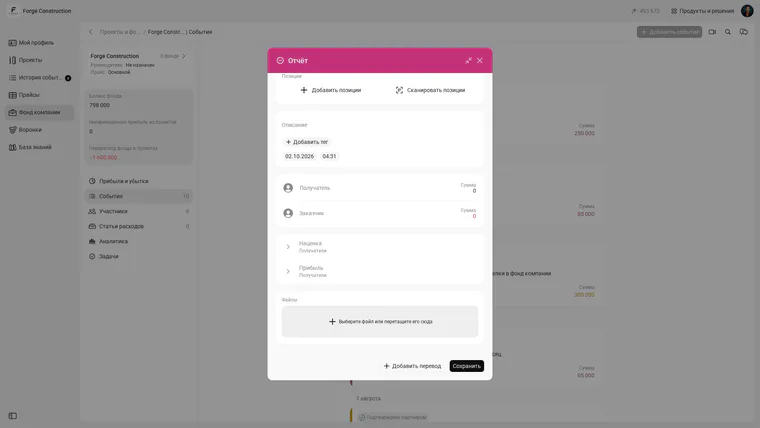
Нижняя часть той же несохранённой формы «Отчёт»: блок «Файлы» для приложения подтверждений. Файл ещё не выбран, сохранение не выполнено.
Условный пример в российских рублях: после сверки за неделю обнаружены покупки по забытым чекам на 50 000 ₽, неразнесённые закупки на 80 000 ₽, доставка на 40 000 ₽ и офисные сервисы на 30 000 ₽. Итого — 200 000 ₽ ранее не отражённых расходов. Это вымышленный расчёт, без гарантии такого результата для вашей компании. Регистрация этих затрат уточняет прибыль; она не возвращает уже потраченные деньги.
Если хотите обсудить учёт на примерах вашей компании, на бесплатной презентации 101 можно задать вопросы о проектах, подотчёте и Фонде компании.
Что делать после первой находки: закрепляем результат
Найти неучтенные расходы — полдела. Дальше важно сделать так, чтобы через месяц не пришлось искать их снова. Это достигается регулярностью и простыми правилами, которые реально выполняются.
Три опоры, на которых держится результат:
- Один источник правды. Расходы фиксируются в одном месте, не в таблицах, чатах и памяти прораба.
- Единые категории. Статьи расходов не меняются каждый день, их хватает для аналитики и разговоров про план/факт.
- Еженедельная сверка. Проекты, подотчет, расходы компании. Это короткий ритуал, который держит учет в рабочем состоянии.
Если хочется углубиться в тему и собрать учет в систему, пригодятся материалы 101 Блога: про распределение расходов по статьям, про учет подотчетных средств, про скрытые расходы бизнеса и про неоперационные расходы.